Category Archives: Anlage Philosophie

Wacc at its best: Kabel Deutschland

Nach unserer ersten Kabel Deutschland-Analyse – Ein kleiner Gedankengang für Zwischendurch:

Wir möchsten einen Plausibilitätscheck anhand einer bullischen Analyse der LBBW vornehmen. Wir haben die Freecashflow-Reihe des Analysten übernommen und passen das System an unsere Risikoeinschätzung an. Unserer Meinung nach sind die Annahmen der Analyse “ambitioniert”. Siehe DCF-Modell Seite 5.

Risikofreier Zins: 2,3%
EK-Kosten: 9,1%
FK-Zins: 3,7%

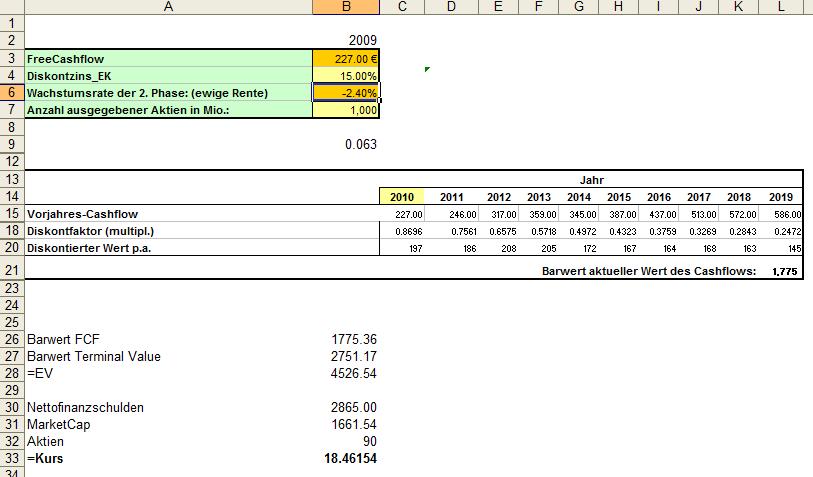
Den optimistischen FreeCashflow-Schätzungen verpassen wir unsere eigenen EK-Anforderungen:

Kabel Deutschland zahlt für seinen den gelisteten Bond: 10,75% Zinsen. Der Bond notiert soweit erkennbar bei 103,58 was einer Rendite von ~9,5% entspricht. (Wie kommt die LBBW-Analyse auf den FK-Zins von 3,7%? – eine Differenz von rund 6%) Erhöht man die EK-Anforderungen von 9,1% um genau diese 6% auf 15% erhält man einen “Fairen Wert” von rund 18,50 Euro.

Wir erachten ein EK-Zins von 15% für ein solch krass verschuldetes Unternehmen nicht als besonders hoch. Grobe Fair Values bei verschiedenen EK-Zinsen:
EK-Zins: 10% = 33€
EK-Zins: 12,5% = 26€
EK-Zins: 15% = 18,5€
EK-Zins: 20% = 8,8€

Wie bei allen DCF-Modellen gilt aber “Shit in – Shit out” – daher sollte man diese sehr vereinfacht gehaltenen Berechnungen nicht für zu genau halten.
Ein weiteres Leckerli, was man sich mal genauer anschauen müsste ist die Refinanzierungsstruktur von Kabel Deutschland. Selbst wenn der vollständige FreeCashflow der LBBW-Schätzung in die Tilgung gesteckt würde, könnten die aktuell 3.000 Mio. Euro Schulden nicht vollständig getilgt werden.

Die Darlehen sind darüber hinaus mit saftigen Konditionen und Covenants versehen.

So hat insbesondere das PIK-Darlehen echt heftige Konditionen. Im Geschäftsbericht werden die Konditionen des 700 Mio. PIK-Loans (thesaurierendens Darlehen das vollständig inkl. Zins und Zinseszins 2014 fällig wird) mit Euribor +7% p.a. angegeben. Der Einfluss einer Zinssteigerung um 100 Basispunkte wird mit rund 25 Mio Euro angegeben. Bei 90 Mio Aktien hat eine Zinssteigerung um 100 Basispunkte also einen negativen Effekt von rund 30 Cent pro Aktie. Immerhin 30% des von der LBBW “geplanten” Gewinns für 2012.

<So richtig können wir also nicht erkennen, warum Kabel Deutschland nun 36 Euro oder in Summe 3,2 Mrd. Euro wert sein soll.

Our Investment Philosophy– Value and Opportunity

Unsere Investment-Philopsophie in deutscher Sprache

Starting 2011, we want to try to gather our investment ideas into a portfolio.

With this portfolio, we try to achieve the following two goals

1) we want to test a day to day collaboration and investment process between two similar minded investors and

2) we want to create a realistic investment track record which represents our investment ideas

Investment principles:

We own most of the stocks which are included in the portfolio on this blog. However, we do not advise any reader to invest into this securities. Should a reader decide to invest into any of these stocks, we strongly recommend to do his or her own research and we do not assume any responsibilities for any losses. DO YOUR OWN HOMEWORK !!! Some of the securities are only thinly traded and the amounts and weightings in the portfolio might not necessarily represent our own positions in our real portfolios.

We have chosen the size of the portfolio to be 10 mn EUR in order to simulate realistic purchases and sales of securities. A lot of securities mentioned in this blog will have to be traded over a couple of days in order to reach the desired size, even within this relatively modest size for a fund. However, as we want to create a real Track Record, we decided to implement this minimum size of the model portfolio.

Further rules for the model portfolio:
1) max. position limit : 25% of total fund
2) 50% of the portfolio has to have weight of 10% or less
3) minimum net long position of 50% of net asset value, max. 30% short positions  max. of 130% long positions
4) no taxes
5) transaction cost: EUR 15 / order
6) interest: current deposit rates for retail brokerage accounts
7) max. trading limit: 15% of VWAP per day. We assume that within this limit we could trade without moving the stock price.
8 ) Short positions are allowed, up to 30% of net asset value
9) Permitted investment: Stocks, bonds, fund certificates, convertible bonds and other listed securities
10) Permitted stock exchanges: All exchanges available through normal retail brokers (DAB, Consors etc.)
11) All currencies are allowed
12) currency risks could be either hedged or increased through currency derivatives

Benchmark:

We recommend our readers a broadly diversified investment into ETFs. Ourselves, we consider a combination of:

50% Stoxx50 Europe
30% DAX
20% MDAX

as an adequate benchmark.

We try to achieve a higher return for our portfolio against this benchmark, We also try to realise lower volatility of returns. In between, portfolio and benchmark will differ significantly as many of the investments will not be included in the benchmark and wil have little or no correlation to those benchmark securities.

Our investment philosophy is based on fundamentals and “value” based. 75% of the portfolio should be allocated into stocks of “good” or even “great” companies whose share price is lower than what we would consider as fair value (“Core value”). 25% of the portfolio shall be dedicated to special situations (“Opportunity”).

Some Criteria for “Core value” investments:

– fundamentally “cheap” (P/E, P/B, P/S)
– historically cheap (average P/E 10 years
– low debt leverage
– focus on tangible book values (goodwill only considered in special cases)
– organic growth
– “Moat”
– comprehensive income vs. reported profits
– dividedns, share repurchases
– low beta/volatility

We try to achieve a “margin of Safety” at current market prices, which should protect us if adverse changes happen to the companies or the economy as a whole.

Some criteria for “opportunity” investments:

– capital structure opportunities
– special situations like closures of open investment funds
– cheap option premium
– forced selling by some market participants

Unsere Anlagephilosophie – Value and Opportunity

Mit dem Beginn des Jahres 2011 wollen wir versuchen unsere Ideen zu einem Portfolio zusammenzufassen.

Dieses Portfolio verfolgt vor allem zwei Ziele:

1) Es soll die praktische Zusammenarbeit und Aktienauswahl zwischen zwei gleichgesinnten Investoren austesten und

2) eine trackbare Historie unserer zusammen erarbeiteten Anlageideen wiedergeben.

Investmentansatz
Fast alle der hier im Portfolio befindlichen Titel befinden sich im Privatportfolio von einem, oder sogar von beiden von uns. Wir raten jedoch jedem mitlesenden Interessierten strikt davon ab in die genannten Wertpapiere zu investieren. Sollte ein Mitleser in die genannten Titel investieren, empfehlen wir eigene Recherchen und übernehmen keinerlei Haftung für aufgetretene Verluste. “Do your own homework!” Die Wertpapiere sind zum Teil markteng und die im Fonds genannten Volumina und Portfolioanteile entsprechen in Art und Umfang nicht den privaten Anteilen der Wertpapiere in unseren eigenen – realen Portfolien.

Die Portfoliogröße von 10 Mio Euro ist deshalb so groß gewählt, um realistische Kauf/Verkaufszeiträume abzubilden. Zahlreiche der Unternehmen die im Blog besprochen werden – sind schon für einen Fonds dieser Größe nicht in einer Kauf-/Verkaufstransaktion handelbar. Da wir aber eine trackbare Historie vorstellen wollen, die über die Blogbeiträge nachvollzogen werden kann, haben wir uns entschieden die mit der Mindestgröße eines kleinen Fonds zu emulieren.

Weitere Regeln des Fonds sind:
1) Keine Position wird einen Anteil von >25% aufweisen
2) Die Hälfte des Portfolios wird Depotgewichte von <10% aufweisen
3) Der Fonds wird eine Nettolong-Quote von mindestens 50% aufweisen und maximal zu netto 100% investiert sein. (Über bestehende Short-Positionen kann daher eine Quote von max. 130% Long und 30% short ereicht werden)
4) Keine Steuern
5) Transaktionskosten 15€ pro Order
6) Zinsen: aktuelle Tagesgeld/Lombardzinsen (Diba, Interactive Brokers)
7) Es kann nur ein bestimmter Teil der am Tag gehandelten Aktien gekauft werden. Transaktionen können daher nur zum VWAP (Volume weighted average price) durchgeführt werden. Am Tag können max. 15% des VWAP durchgeführt werden, da so ein preisschonender Kauf/Verkauf simuliert werden kann.
8)Shortpositionen sind möglich, maximal in Höhe von (30%) des Gesamtvolumens
9)Das Investmentuniversum umfasst neben Aktien auch Renten, Fonds, Wandelanleihen und sonstige börsengehandelte Wertpapiere.
10) Mögliche Handelsplätze sind alle über normale Direktbanken (DAB Bank, Consors etc.) angebotene Börsenplätze. Brokerquotes werden nicht berücksichtigt sondern nur tatsächlich an der Börse gehandelten Umsätze
11) Investitionen sind grundsätzlich in allen Währungen möglich.
12) Währungsrisiken können über Währungssicherungsgeschäfte gemindert oder erhöht werden.

Benchmark
Wir empfehlen dem privaten Investor eine breit diversifizierte Anlage in ETF’s. Als Benchmark erachtet wir eine Mischung aus:
Stoxx50 Europe 50%
DAX 30%
MDAX 20%

Durch unsere eigene Anlage haben wir das Ziel über einen mittelfristigen Zeitraum einen Mehrertrag gegenüber diesem Anlage zu erreichen. Ziel ist es zudem einen höheren Ertrag bei möglichst geringerem Risiko zu erwirtschaften

Unsere Anlagephilosophie ist fundamental und wertorientiert. Wir wollen den Fonds zu rund drei Vierteln aus guten/hervorragenden Unternehmen bestücken die (aus unserer Sicht) unter ihrem inneren Wert notieren (“Core-Value”). Ein Viertel des Fonds soll aussichtsreichen Sondersituationen gewidmet werden. (“Opportunity”)

Anhaltspunkte für die Kategorie “Core-Value”
– fundamental günsige Aktien (KBV, KGV, KUV)
– historisch günstig (KGV 10)
– geringe Verschuldung
– Tangible Book (Goodwill nur in Ausnahmefällen werthaltig)
– organisches Wachstum
– “Burggraben” und solides Geschäftsmodell
– Comprehensive Income vs. reported earnings
– Dividenden/Aktienrückkäufe
– niedriges Beta /Volatität

Als Ergebnis eine “Margin of Safety” bei den aktuellen Kursen

Beispiele für “Opportunity-Anlagen”.

– Kapitalstrukturarbitrage
– Sondersituationen wie. z.B. Offene Immobilienfonds
– günstige Optionsprämien

Recent Entries »