Core Value: Vetropack

Vetropack ist ein klassischer Wert aus der Kategorie gut&günstig.

Das schweizer Unternehmen produziert Verpackungsglas und ist einer der führenden europäischen Hersteller für Glasflaschen und Co.

Der Umsatz in Höhe von rund 750 Mio CHF teilt sich in rund 1/3 Wein+Spirituosen, rund 50% Bier, Mineral und Softdrink, sowie rund 15% Food-Verpackungen. Der Umsatz ist auf Österreich (31%), Schweiz (17%), Tschechien (13%), Kroatien (18%), Ukraine (13%) sowie weitere Länder aufgeteilt.

Vetropack zeichnet sich durch ein langfristig solides Wachstum und eine sehr solide Vermögens- und Finanzlage aus. Seit Jahren erwirtschaftet das Unternehmen bei steigenden Umsätzen stetig höhere Margen: Das Gewinnwachstum der letzten 10 Jahre (bis 2009) betrug: ~22 % p.a. (auch begründet durch schlechte Margen und Unrentabilität vor 2000)
Der Umsatz stieg dabei lediglich um rund 4% p.a.

Die Aktien sind auf 248.143 Aktien a 50 CHF Nennwert und 880.000 Aktien a 10 CHF Nennwert aufgeteilt. Da die Aktien unterschiedlich gewinnberechtigt sind, ist die Berechnung der Marktkapitalisierung nicht ganz simpel. Vetropack gibt im Geschäftsbericht an: Bei einem Jahresendkurs der Inhaberaktie von CHF 1’730.00 (Vorjahr CHF 1’250.00) beträgt die Gesamtkapitalisierung CHF 733.8 Mio. (Vorjahr CHF 534.3 Mio.) Geht man also von einem Kurs von 1840 CHF aus, beträgt die Marktkapitalisierung aktuell rund 780 Mio CHF.

Bei einem Kurs von 1840 CHF aus, ergeben sich:

KGV09:10
KGV3: 10
KGV10: ~18

KUV: 1,08
KBV: 1,34
ROCE: 10,50
MittlereEKR: 9,4%
EV/Ebit: 9%
EV/Ebit3: 11,7%

Bilanzrelationen sehr stabil:
Seit diesem Jahr ohne Nettoschulden und mit bärenstarkem Cashflow…
Cashflow 2009: 142 Mio CHF
KCV: 5,5
KCV3: 7

Kapitalbedarf: ~90-100 Mio CHF p.a.
2009:96
2008:40
2007:90
2006:112

–> Free Cashflow ~40 Mio CHF -> oder ~100 CHF pro Aktie

Der Freecashflow wurde in der Vergangenheit zum Schuldenabbau, Dividendenzahlung und selektiven Aktienrückkäufen genutzt. In Summe betrug die Ausschüttung von Dividende zzgl. Aktienrückkäufe für den Aktionär in 2009 bei rund 100 CHF, was in etwa einer “Eignerrendite” von 5,4% entspricht. Da zukünftig auch keine Schulden mehr getilgt werden können, kann das Geld entweder (hoffentlich sinnvoll) in Wachstum gesteckt werden – oder vermehrt an die Aktioäre zurückfließen.

In der Summe kommt ein Screeningmodell auf einen “inneren Wert” von etwa ~2.300 CHF bei Annahme von nur moderatem Wachstum. Danach würden insbesondere geringe historische Dividenden, und geringer werdende EV/Ebit Kennziffern den Wert nach oben “bremsen”.

Momentan könnte auch der sehr starke Schweizer Franken für Verwerfungen beim Gewinnausweis der Töchter sorgen, d.h. neben einer nachteiligen Währungsumrechnung der Gewinne könnte es auch entsprechende negative Effekte im Eigenkapital geben.

Da uns die Summe der soliden Gesamtkennzahlen, das langweilige Geschäftsmodell und die führende Marktstellung von Vetropack gut gefallen, wird Vetropack als “Core-Value” Position gehalten.

Transaktionen 07.01.2011

VWAP VWAP VOLUME 15% Anzahl Aktien max. Volumen
AS CREATION TAPETEN 28.7 1080 162 4,649.40 €
VETROPACK HOLDING AG-BR 1835.63 155 23.25 42,678.40 €
KSB AG-VORZUG 619.78 1510 226.5 140,380.17 €
FROSTA AG 19.54 1366 204.9 4,003.75 €
WESTAG & GETALIT -VORZ AKT 18.25 858 128.7 2,348.78 €
HORNBACH BAUMARKT AG 49.57 141 21.15 1,048.41 €
STO AG-PREFERRED 94.33 807 121.05 11,418.65 €
TONNELLERIE FRANCOIS FRERES 27.95 1835 275.25 7,693.24 €
EINHELL GERMANY AG-VORZUG 43.04 800 120 5,164.80 €
WMF- WUERTTEMBERG METAL- PRF 25 6214 932.1 23,302.50 €
BENETTON GROUP SPA 5 203076 30461.4 152,307.00 €
EMAK SPA 4.38 1060 159 696.42 €
         
DEGI INTERNATIONAL 28.17 6529 979.35 27,588.29 €
AIRE GMBH & CO KGAA 9.11 36587 5488.05 49,996.14 €
IVG FINANCE BV 0 0 0 0.00 €
DRAEGERWERK AG& CO KGAA 122.8 1358 203.7 25,014.36 €

Transaktionen 06.01.2011

VWAP VWAP VOLUME 15% Anzahl Aktien max. Volumen
AS CREATION TAPETEN 28.78 441 66.15 1,903.80 €
VETROPACK HOLDING AG-BR 1875.05 498 74.7 140,066.24 €
KSB AG-VORZUG 613.29 335 50.25 30,817.82 €
FROSTA AG 19.43 599 89.85 1,745.79 €
WESTAG & GETALIT -VORZ AKT 18.25 1054 158.1 2,885.33 €
HORNBACH BAUMARKT AG 50.32 668 100.2 5,042.06 €
STO AG-PREFERRED 95.94 4168 625.2 59,981.69 €
TONNELLERIE FRANCOIS FRERES 27.76 748 112.2 3,114.67 €
EINHELL GERMANY AG-VORZUG 42.73 2549 382.35 16,337.82 €
TSAKOS ENERGY NAVIGATION LTD 10.22 104854 15728.1 160,741.18 €
WMF- WUERTTEMBERG METAL- PRF 24.26 5541 831.15 20,163.70 €
         
DEGI INTERNATIONAL 28.13 2272 340.8 9,586.70 €
AIRE GMBH & CO KGAA 9.39 2010 301.5 2,831.09 €
IVG FINANCE BV 0 0 0 0.00 €
DRAEGERWERK AG& CO KGAA 121.71 1492 223.8 27,238.70 €

Core Value: Apogee Enterprises (APOG)

WO

Eine weitere unserer Core-Positionen ist Apogee Enterprsises.
Neben soliden Zahlen kommt zusätzlich eine interessante Story des Geschäftsmodells hinzu. Das Unternehmen befasst sich mit der Herstellung, Renovierung und Konstruktion von Glassfassaden an Gewerbeimmobilien. Ein kleinerer Anteil des Unternehmens macht auch entspiegeltes Glas für Bilderrahmen etc.

Das Unternehmen sieht sich selbst als ein Marktführer für “Value-Added” Glas, also Glas dem durch irgendwelche Zusätze besondere Eigenschaften verliehen werden.

Ein erster Blick auf den Umsatz ist unspannend: “großes Wachstum” ist anders:
UmAPog
Der Chef des Unternehmen ist seit 1999 CEO und seit 1988 in der Firma. Daher passt die 10-Jahres Betrachtung ganz gut.

Aktuell (GJ 2011) werden leichte Verluste geschrieben – für 2012 (das Geschäftsjahr endet am 27. Februar – GJ-2012 beginnt also ab März 2011) wird ein ausgeglichenes Ergebnis in Aussicht gestellt.

Die Kennzahlen bei einem Kurs von 14$ sind

KGV2011: negativ
KGV3: 10
KGV10: 14

–> Das Gewinnwachstum 2000-2010 war stetige 12,5% p.a.

KUV: 0,56 (Umsätze stark gefallen)
KBV: 1,12
Dividende ink. Aktienrückkäufe: ~4%
EnterpriseValue/Ebit3: 12,5%

Bilanz: sehr solide –> Die Verschuldung wurde in den letzten 10 Jahren drastisch zurückgeführt!

EK-Quote in 2000 =28% (EK:137; LongTermDebt:164; Bilanzsumme:481)
BruttoCashflow1999/2000:~50 Mio

EK-Quote in 2010 =65% (EK:332; LongTermDebt:21; Bilanzsumme:507)
BruttoCashflow2010=100 Mio.

Cashflow ist sehr hoch und stetig
Kurs/FreeCashflow: 9,57

Also alles in allem nicht sooo umwerfend – aber für ein US-Unternehmen schon bemerkenswert.

Wir haben uns gefragt, wie die Gewinnsteigerung von knapp 50 cent in 2000 auf 1,78$ in 2009 ohne eine Umsatzveränderung zustande gekommen ist. Darauf haben wir ein bisschen geschaut und gemerkt, dass dies hauptsächlich daran liegt, dass beständig eine hohe Verschuldung aus 2000 zurückgezahlt wurde und die administrativen Kosten gesenkt wurden. (50 Cent + Zinszahlung ~35 cent / Kostensenkung 85 cent). Kosten für Rohmaterialien etc. sind ziemlich gleich geblieben.
Der Freecashflow der vergangenen Jahre wurde also genutzt um die Schulden abzubauen, zu investieren und auch noch Dividende zu zahlen und ein oder zwei kleinere Unternehmen zu kaufen… Im Q2/2010 Bericht dieses Jahres kann man dann lesen, dass das Unternehmen gerade schuldenfrei geworden ist. (Von 164 Mio Schulden / 137 Mio EK auf 0 Schulden zu 321 Mio EK) –> finden wir gut! Durch die Übernahme eines kleineren Unternehmens ist aktuell wieder ein bisschen Verschuldung dazugekommen.

Was besonders interessant ist: Das Unternehmen hat selektiv in den Jahren Aktien zurückgekauft. Immer dann wenn die Aktien – auch aus mechanischer Sicht – günstig waren hat das Unternehmen bis zu seiner Hälfte den FreeCashflow eingesetzt um Aktien zurückzukaufen. Es zeigt jedenfalls, dass sie sinnvoll mit dem Geld der Aktionäre umgegangen sind.

Abschließend kommen wir zum Geschäftsmodell: Wir sehen das Unternehmen in der STO-Kategorie, denn sie gehen vom Wärmedämm-Aspekt dran. Einfach mal die Präsentation hier anschauen…

Laut den Angaben des Energieministeriums (in der Präsentation) haben die Amis bei wohl etwa 53% Einfachverglasung und 65% ist nicht “Value-Added” bei Commercial Buildings. Wobei die Energieersparnis durch neuere Verglasung je nach Typ zwischen 25-40% beträgt. Dabei sind die Kosten für die gesamte Verglasung für ein Bauprojekt von 100 Mio$ bei etwa 10% der Gesamtsumme, wovon 9% durch den Einbau entstehen. Die reinen Glaskosten sind mit ~1% ziemlich gering. Hört sich zumindest so an, als könnten sie zukünftig auch weiter Glas an Häuser schrauben…

Der Earningscall aus Q3/2011 gibt aktuell eine Kapazitätsauslastung von 50% an. Das ist natürlich bitter, hat aber gute Gründe. Glasfassaden werden immer als letztes an die Immobilien geschraubt – daher ist das große Loch der “nicht gebauten Immobilien” während der Finanzkrise erst gerade bei APOG angekommen. Aber wie man bei Zyklikern immer sagt: “kaufen wenn Verluste geschrieben werden bzw. die KGV’s (mangels Gewinnen) hoch sind.”

Unsere Cases:

Bestcase:
Energiesparen inbesondere bei Immobilien steht in den USA gerade erst am Anfang. APOG bietet hier einen großen Hebel um langfristig Kosten zu sparen. Geht man von einem moderaten Wachstum – auf Höhe von Vorkrisenniveau aus könnte Apogee in 2015 rund 1 Mrd USD umsetzen. Mit Margen auf Vorkrisenniveau wären auch Gewinne in Höhe von 1,75 USD bis 2,00 USD nicht unwahrscheinlich. Ein Screeningmodell sieht den Fair Value von Apogee etwas über 20 USD.

Charttechnischer Ausblick:
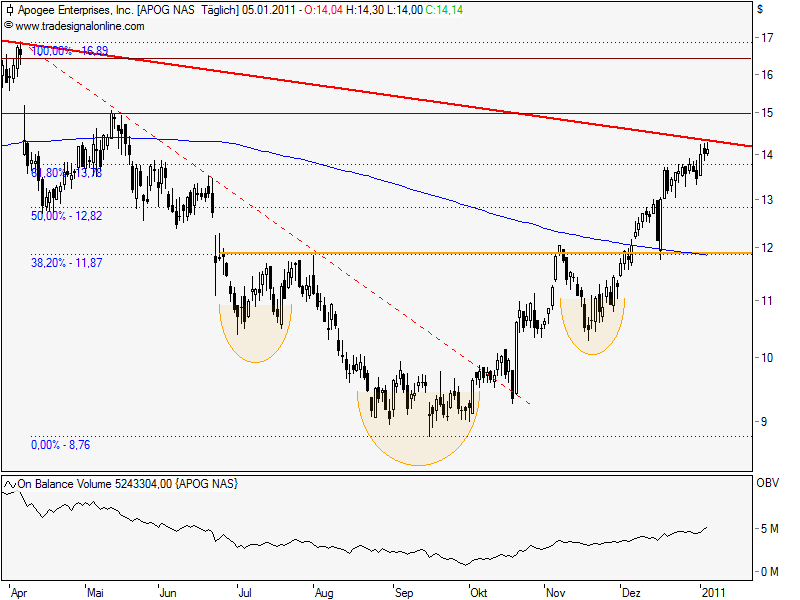
apog<
Im Dezember 2010 vollendete die Aktie eine untere Trendwendeformation in Gestalt einer inversen SKS-Formation. Das aus der Formation ableitbare Kursziel liegt bei 16,00 USD. Aktuell befindet sich die Aktie am langfristigen Abwärtstrend, der ín dieser Woche im Bereich 14,33 USD verläuft. Kurzfristig kann es hier zu einem Rücksetzer auf 13,30 USD kommen. Anschließend sollte der Abwärtstrend aber erfolgreich nach oben durchbrochen und damit ein weiteres Kaufsignal generiert werden.

Nach einem Ausbruch über den Abwärtstrend bilden die Widerstände bei 15,00 USD und 16,45 USD die nächsten Etappenziele. Langfristig eröffnet ein erfolgreicher Bruch des Abwärtstrend Potenzial auf 20,60 USD.

Portfolio zum 05.01.2011

So wir haben jetzt 50% des Depots voll.
Zusätzlich haben wir eine Spalte “DTL = Days to Liquidate” eingefügt, bei der man erkennen kann, wieviele Tage es gedauert hat die Position aufzubauen. Die grüne Markierung zeigt an, dass die Position voll ist.

Portfolio zum 05.01.2011

edit: Medtronic schüttet heute eine Dividende von 22,5 US-Cent aus – machen 1800 Euro Dividenden.

Transaktionen 05.01.2011

Es wird weniger. Bei einigen Werten werden wir sicherlich noch etwas brauchen 😉

VWAP VWAP_VOLUME 15% Anzahl Aktien max. Volumen
AS CREATION TAPETEN 28.92 4581 687.15 19,872.38 €
BUZZI UNICEM SPA-RSP 5.48 431287 64693.05 354,517.91 €
VETROPACK HOLDING AG-BR 1890.91 895 134.25 253,854.67 €
BIJOU BRIGITTE MODI ACCESS 112.49 12418 1862.7 209,535.12 €
KSB AG-VORZUG 607.18 1151 172.65 104,829.63 €
FROSTA AG 19.26 870 130.5 2,513.43 €
EVN AG 12.22 124026 18603.9 227,339.66 €
WESTAG & GETALIT -VORZ AKT 18.21 1455 218.25 3,974.33 €
HORNBACH BAUMARKT AG 50.11 870 130.5 6,539.36 €
STO AG-PREFERRED 94.87 933 139.95 13,277.06 €
APOGEE ENTERPRISES INC 14.13 51102 7665.3 108,310.69 €
TONNELLERIE FRANCOIS FRERES 27.82 1367 205.05 5,704.49 €
EINHELL GERMANY AG-VORZUG 42.77 1277 191.55 8,192.59 €
WMF- WUERTTEMBERG METAL- PRF 24.08 2770 415.5 10,005.24 €
         
DEGI INTERNATIONAL 28.39 10268 1540.2 43,726.28 €
AIRE GMBH & CO KGAA 9.37 6606 990.9 9,284.73 €
IVG FINANCE BV 0 0 0 0.00 €
DRAEGERWERK AG& CO KGAA 120.63 480 72 8,685.36 €

Transaktionen 04.01.2011

Oh je – bis wir die volle Positionsgröße erreichen kann das etwas dauern…

VWAP VWAP_VOLUME 15% Anzahl Aktien max. Volumen
AS CREATION TAPETEN 28.75 1234 185 5,318.75 €
BUZZI UNICEM SPA-RSP 5.48 136315 20447 112,049.56 €
VETROPACK HOLDING AG-BR 1813.36 572 86 155,948.96 €
BIJOU BRIGITTE MODI ACCESS 110.94 13275 1991 220,881.54 €
KSB AG-VORZUG 614.66 1238 186 114,326.76 €
FROSTA AG 19.53 569 85 1,660.05 €
EVN AG 12.36 87446 13117 162,126.12 €
WESTAG & GETALIT -VORZ AKT 18.33 1638 246 4,509.18 €
HORNBACH BAUMARKT AG 49.94 367 55 2,746.70 €
OMV AG 31.12 761331 114200 3,553,904.00 €
STO AG-PREFERRED 94.93 716 107 10,157.51 €
APOGEE ENTERPRISES INC 14.1 99031 14855 209,455.50 €
TONNELLERIE FRANCOIS FRERES 27.94 4366 655 18,300.70 €
EINHELL GERMANY AG-VORZUG 43.01 1929 289 12,429.89 €
TSAKOS ENERGY NAVIGATION LTD 10.01 83932 12590 126,025.90 €
WMF- WUERTTEMBERG METAL- PRF 23.79 5022 753 17,913.87 €
EMAK SPA 4.33 2746 412 1,783.96 €
         
DEGI INTERNATIONAL 28.06 3414 512 14,366.72 €
AIRE GMBH & CO KGAA 9.47 502 75 710.25 €
IVG FINANCE BV 0 0 0 0.00 €
DRAEGERWERK AG& CO KGAA 119.84 2560 384 46,018.56 €
KABEL DEUTSCHLAND HOLDING AG 34.81 253229 37984 1,322,223.04 €

Opportunistic Short: Kabel Deutschland AG

Kabel Deutschland war einer der erfolgreichsten IPOs 2010: Emittiert zu 22 EUR im März 2010, Jahresendkurs 38,875 EUR macht stolze 58.5% Performance oder rund 30% besser als der MDAX im gleichen Zeitraum.

Chart 1 Jahr

13 von 18 Analysten die den Wert covern haben ein „Buy“ Rating, der Zielkurs wird ständig nachgezogen. Recht schnell wurde der Wert auch in den MDAX aufgenommen. Im Dezember meldet Fidelity, dass sie mit einem 5% Paket dabei sind.

Auf der Homepage sieht man unter „Fakten für Investoren“ für das letzte Geschäftsjahr

(Fakten) zunächst mal eindrucksvolle Zahlen: Umsatz steigt, Betriebsergebnis auch, auch das Jahresergebnis hat sich deutlich verbessert , man konnte den Verlust deutlich senken.

Aha, aber dennoch : Es wird kein Gewinn gemacht sondern Verlust

Gleich darunter Wird der „EBITDA“ mit 659 Mio. angegeben, mit einer kleinen Fussnote. Die wiederum sagt (sehr viel schlechter leserlich): „(1) EBITDA consists of profit from ordinary activities before depreciation and amortization. We calculate Adjusted EBITDA as profit from ordinary activities before depreciation, amortization, non-cash compensation, which consists primarily of expenses related to our MEP programs, and restructuring expenses. Adjusted EBITDA is a measure used by management to measure our operating performance. Adjusted EBITDA is not a recognized accounting term or measure in accordance with IFRS, does not purport to be an alternative to profit from ordinary activities or cash flows from operating activities and should not be used as a measure of liquidity.“
Springt man mal in den Geschäftsbericht des entsprechenden Jahres (Geschäftsbericht ) direkt auf Seite 70, fällt einem folgendes auf:

Irgendwie sind die konsolidierten Assets (trotz 750 Mio. Euro Immateriellen Vermögenswerten) deutlich kleiner als die Verbindlichkeiten. Ergebnis sind -1,6 Mrd NEGATIVES Eigenkapital. Das gab es zuletzt bei General Motors.

Dazu noch ein Verlust von 45 Mio. EUR aufgrund hoher Zinsbelastung. Dem negativen Eigenkapital stehen zusätzlich noch gut 3.1 Mrd. Finanzverbindlichkeiten gegenüber.

Warum diese Bilanzstruktur so gewählt ist, wird wirklich nirgends erklärt – aber was solls.

Springen wir noch mal zum aktuellen Quartalsbericht:

Es wird nach wie vor Verlust gemacht, aber etwas weniger als im Jahr zuvor. (Der betriebliche Cashflow ist relativ gut, wird aber durch Investitionen und Zinsen weitgehend aufgefressen, es konnten nur 60 Mio Verschuldung getilgt werden. Immerhin ist das Eigenkapital annähernd konstant, weil man irgendwie die Bilanzierung geändert hatte.

Soweit so gut, wir haben ein Unternehmen, dass an der Börse mit 3 Mrd EUR bewertet wird mit negativem Eigenkapital i.H. von -1,6 Mrd (inkl 700 Mio immateriellen Vermögenswerten). Warum sollte der Kurs gerade jetzt fallen ?

– die Bewertung ist mit „offiziell“ 7.4 x EV/EBITDA selbst für diesen Sektor recht ambitioniert (Comcast aus USA ist bei 6,3 und die diversen Liberties auch bei 6,4)
– der Chart sieht „angeschlagen“ aus
– der ursprüngliche PE Investor Provdence unterliegt keinem lock up mehr (lief im September 2010 aus) und wird sicherlich mal seine restlichen 40+% versilbern wollen, gut 17% hat man gleich nach Ablauf platziert

Hauptrisikofaktor von der Shortseite ist natürlich die Gefahr, dass irgendeiner auch zu diesem Preis noch Kabel Deutschland übernehmen will. Gerade in dieser Branche (siehe AOL / Time Warner) ist immer alles möglich.

Dennoch ist das Unternehmen aus fundamentaler Sicht ein klarer Short und wird mit 1% des Portfolios leer verkauft.

« Older Entries Recent Entries »