Category Archives: Short

Asian Bamboo: Die Mär von der Baumwolle

Asian Bamboo hat in den letzten Tagen gerade folgende Nachricht bekannt gegeben:

Hamburg, 17. April 2011 – Die Asian Bamboo AG („Asian Bamboo“, „das Unternehmen“, ISIN: DE000A0M6M79, Börsenkürzel „5AB”, ADR Börsenkürzel „ASIBY“), ein weltweit führendes integriertes Unternehmen in der Bambusindustrie, hat im März 2011 mit der industriellen Fertigung von Bambusfasern begonnen und freut sich, folgende Erfolge melden zu können:

• Durchschnittliche Tagesproduktion: rund 70 Tonnen Bambusfasern
• Gesamtproduktion und Verkauf (bislang): mehr als 1.000 Tonnen
• Durchschnittlicher Verkaufspreis: rund 15.000 RMB je Tonne (entsprechend rund 1.600 EUR je Tonne)
• Abschluss eines Fünf-Jahres-Vertrages mit einem Schlüsselkunden aus der Textilindustrie über die Lieferung von jährlich 20.000 Tonnen Bambusfasern zu Marktpreisen. Der Preis je Tonne wird auf vierteljährlicher Basis angepasst

Herr Lin Zuojun, Gründer und Vorstandsvorsitzender der Asian Bamboo AG, kommentiert: „Wir verzeichnen eine wachsende Nachfrage nach Ersatzmaterial für Baumwolle und das Timing dieses Projektes könnte nicht besser sein. Neben dem bereits abgeschlossenen Schlüsselvertrag verhandeln wir derzeit über mehrere weitere langfristige Lieferverträge. Der Vorstand entwickelt gegenwärtig detaillierte Pläne für die nächsten Schritte dieses Projektes.“


Was wir uns fragen:

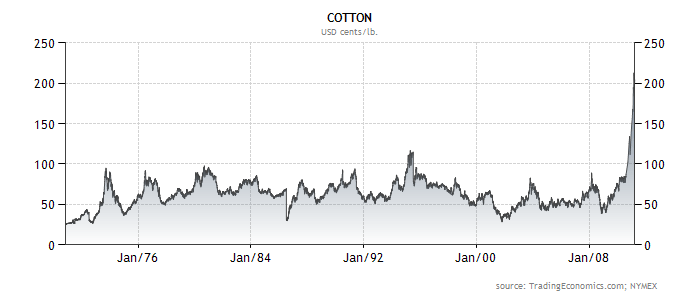
Der Baumwollpreis stand (bis vor kurzem) auf einem Jahrhunderthoch. Das letzte Hoch des Baumwollpreises lag 1864 bei rund 190 US-Cent pro Pfund. (Klar: inflationsbereinigt ist noch massig Platz). Seit den letzten 30 Jahren hat sich Baumwolle in einer relativ engen Spanne zwischen 50 und 100 US-Cent pro Pfund bewegt. Baumwolle ist dabei sicherlich ein absolut klassisches Commodity: Wettbewerbsvorteile gibt es nicht und wenn der Preis zu stark steigt werden entweder massig Anbauflächen erweitert oder einfach auf andere Substitute zurückgegriffen.
Nun ist auch Asian Bamboo auf den Zug aufgesprungen um am ewigen Wachstum des Baumwollpreises zu partizipieren. Wenn man die obige Nachricht etwas genauer liest, muss man sich allerdings folgende Frage stellen:

• Durchschnittlicher Verkaufspreis: rund 15.000 RMB je Tonne (entsprechend rund 1.600 EUR je Tonne)

Zum Zeitpunk der Ankündigung lag der Preis für Baumwolle bei 4,32 USD pro Kilo oder 4320 USD pro Tonne. Die entsprach bei einem Wechselkurs von 1,44 EUR/USD ziemlich genau einem Preis von 3000 Euro pro Tonne. Woher kommt diese Diskrepanz von der Hälfte des “klassischen Baumwollpreises”?

Aus unserer Sicht lässt sich dies nur über folgende Schlüsse erklären:

1) entweder ist Bambuswolle erheblich geringwertiger als reine Baumwolle oder unterscheidet sich deutlich von dieser und ist nur etwa die Hälfte des Marktpreises für Baumwolle wert, oder
2) die Lieferung erfolgt zu abweichenden Spotpreisen bzw. ist per Termingeschäft verkauft.

Etwas Literaturrecherche im Netz, etwa hier oder hier zeigt, dass Textilien aus Bambus alles andere als neuartig, selten oder besonders ökologisch sind.

Das Endprodukt ist nämlich schnöde “Viskose”, also ein Kunststoff dem man nicht mehr ansieht aus welchem Ursprungsstoff er gemacht wurde. Die im Geschäftsbericht auf Seite 46 angepriesenen Vorteile der “Bambusfaser” sind zum größten Teil erfunden bzw. beziehen sich auf allgemeine Trageeigenschaften von Viskose.

Der Verkaufspreis der “Bambuswolle” orientiert sich somit nicht direkt am Baumwollpreis sondern am Preis für Viskose. Der ist zwar auch gestiegen, weil Viskose im gewissen Umfang auch ein Substitut für Baumwolle ist, aber die Markteintrittsbarrieren für die Viskoseherstellung scheinen eher gering zu sein.

Somit ist schließlich nur noch die Frage zu beantworten wo die Baumwollpreise und Viskosepreise zukünftig notieren werden. Hierzu lohnt sich vielleicht ein Blick auf die Future Preise: Bei Future-Geschäften ist zwischen Contango und Backwardation zu unterscheiden. Der “Spotpreis” weicht dabei meist auf Grund verschiedener Faktoren von den “zukünftigen” Preisen (Future-Preise) ab. Ist beispielsweise ein Gut gerade heute besonders knapp, kann der heutige Preis sehr hoch stehen, während der Preis des Gutes in einem Jahr (“Future-Preis”) relativ unverändert ist.

Bei Baumwolle stellf sich die Situation aktuell wie folgt dar:
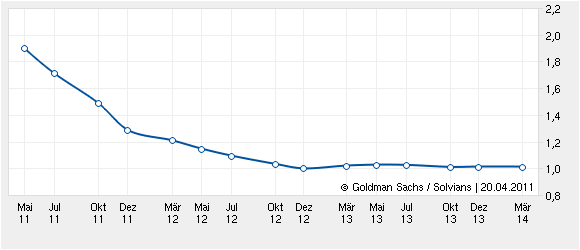
Klar: Auf Grund historisch niedriger Lager, Unwetterkatastrophen und Ernteausfällen ist der kurzfristige Preis explodiert. Langfristig hingegen sieht die Angebots- bzw. Nachfrage-Lage etwas anders aus.

D.h. im Falle von Asian Bamboo ist es nicht möglich, dass das Unternehmen die zukünftige Produktion heute schon verkauft, um an den hohen Spotpreisen zu partizipieren. Wollte man bspw. einen Pfund Baumwolle im Dezember 2012 verkaufen (wenn die Produktion voll ausgeweitet ist), könnte man dies heute für gerade einmal 100 Cent tun. Zusätzlich müssen wir dabei ein Fragezeichen nach der Qualität der Bambus-Baumwolle stellen. – Ist der Preis von 100 Cent in 2012 wirklich zu erreichen – oder ist es nur die Hälfte des Future-Preises so wie in der Nachricht?

Angesichts der Ankündigung zu den Sperrholzplatten sind wir sehr gespannt, welche “Erfolge” (nicht nur Umsatz sondern Gewinn) die Bambus-Baumwollproduktion zukünftig erbringen wird. Insbesondere dann, wenn man davon ausgeht, dass der typische Commodity-Schweinezyklus irgendwann wieder zurückpendelt und die Bambuspreis nicht mehr (wie Bambus) ewig in den Himmel wachsen.

China Forestry Holding – eine weitere zweifelhafte Agrar Aktie aus China

Vielen Dank erstmal an User Raymond_james für seinen Hinweis auf China Forestry, die Zitat:

trotz branchennähe nicht die geringsten parallelen zu Asian Bamboo aufweist

Kurzes googlen ergibt folgenden Artikel im Wallstreet Journal:

The first thing to note about the company is that it’s a Chinese natural-resources company at a time when natural resources are a hot investment story in China. And surely even the worst-run timber company ought in theory to be positioned to capitalize at least a little bit on China’s construction boom.

One might then notice the matter of land valuation. Skeptics of China Forestry’s IPO have noted its statement that its profits in the three years leading up to its offering arose almost exclusively from the appreciation of its forest-land holdings rather than from operations. That would raise questions for an investor looking to put money in a forestry company. But to others it would represent a useful form of acumen.

Consider China Forestry’s success so far in obtaining land at “favorably low” prices. While the company warned that this might not continue indefinitely—quoth the prospectus, “sellers may become increasingly sophisticated about the valuation and prices of their forests and may demand higher premiums for high quality forests”—that loss of advantage isn’t necessarily inevitable or imminent.

Hmmm….Irgendwie kommt einem das doch bekannt vor ? Interessant ist, dass Top Private Equity Firma Carlyle hier mit einem 11% Anteil dabei war.

Ein Top Investor in der Liste der Anteilseigner ist also auch nicht unbedingt ein Kennzeichen für eine seriöse Chinesische Firma.

Es bleibt spannend.

Asian Bamboo GB 2010 – Teil 5: Rätselhafte Gewinne aus Marktveränderungen der biolog. Assets

Asian Bamboo zeigt für 2010 insgesamt einen Gewinn von 17,2 Mio. EUR aus der Veränderung der Marktpreise für Biologische Assets. Der Bestand der Biologischen Assets betrug zum Jahresanfang ca. 68 Mio. EUR, zum Jahresende fast glatt 100 Mio. EUR.

Eine Formel zur Berechnung wird leider nicht angegeben, daher gehen wir mal davon aus, dass sich die 17,2 Mio. auf den Jahresendbestand beziehen. Das wäre dann eine Veränderung von ziemlich genau 17%

Freundlicherweise gibt Asian Bamboo ja im Anhang unter Punkt 15. Die verwendeten Marktpreise für die verschiedenen Kategorien inkl. 2009 vergleichswert an.

Die Veränderungen dieser Marktpreise sind aber erstaunlicherweise alle deutlich niedriger. Im Einzelnen (GB S. 87):

Bambusstämme: 1,91 EUR pro Stamm nach 1,79 EUR in 2009 –> +6,7%
Wintershoots: 0,92 EUR /Kilo nach 0,89 EUR in 2009 –> +16,5%
Springshoots: 0,21 EUR/Kilo nach 0,19 EUR in 2009 —> +10,5%

D.h. alle Komponenten haben zum Teil deutlich weniger als die insgesamt ausgewiesenen 17% zugelegt.

Zudem werden die Währungveränderungen der Biologischen Assets an gleicher Stelle (S.87) seperat ausgewiesen, sie entsprechen mit 8,2 Mio für 2010 ziemlich 8% auf den Endbestand an Biologischen Assets.

Rechnen wir diese 8% positive Währungsveränderung GEGEN die in EUR ausgewiesenen Preise erhalten wir folgende Veränderungsraten:

Bambusstämme: =(1,91/1,79*0.92)-1 = -1,8% in Originalwährung
Wintershoots: (0,92/0,79*0.92)-1 = +7,1%
Springshoots: (0,21/0,19*0.92)-1 = +1.7%

D.h. währungsbereinigt sind die Preise für Bambusstämme sogar GEFALLEN, soviel zum Thema Inflationsprofiteur und Pricing Power…

Bleibt die Frage wie man mit den währungsbereinigten Veränderungen der Marktpreise von oben die ausgwiesenen 17% Gewinn bei der Bewertung der Biologischen Assets kommt. An geringeren Kosten kann es nicht liegen, die sind sogar überproportional gestiegen.

Asian Bamboo verweist darauf, dass anscheinend die Diskontierungsrate bei der Berechnung des Wertes der Bambusstämme von 13,6% auf 12,7% gesenkt wurde (wieso eigentlich ?). Dies dürfte aber keinen allzugroßen Einfluss auf die Fair Values haben, da die “Duration” ja maximal 5 Jahre ist und ein Prozent Veränderung maximal einen positiven Effekt von 5% auf den Fair Value der Bambusstämme erklären würden.

Fazit: Auf Basis der angegebene Marktpreise lassen sich die 17,2 Mio. Gewinn beim Fair Value der Biologischen Assets zumindest von uns nicht nachvollziehen, da die ausgewiesenen Marktpreise währungsbereinigt deutlich weniger gestiegen sind. Bambusstämme haben währungskursbereinigt anscheinend sogar Preisabschläge hinnehmen müssen. Die Story vom Inflationsprofteur scheint zumindest bei den Bambusstämmen nicht zuzutreffen.

Das verlängert die Fragesliste für die IR Abteilung nochmal beträchtlich.

Zhongde Waste – Deutsch-Chinese auf Talfahrt

Ein anderes in Deutschland gelistetes China-Unternehmen ist mittlerweile auf Talfahrt, Zhongde Waste :

Ohne jetzt die Firma genauer anzuschauen, fallen im Vergleich zu Asian Bamboo ein paar Sachen auf:

– der IPO wurde in beiden Fällen von Sal Oppenheim gemanaged (Zhongde im Juli 2007, Asian Bamboo im November)
– Hans-Joachim Zwarg (ehm. Phönix CFO) ist in beiden Unternehmen Aufsichtsratchef
– Herr Zwarg sitzt übrigens auch im Aufsichtsrat von HanseYachts, einem weiteren Unternehmen das in 2007 an die Börse gebracht wurde und gut -85% unter dem IPO Preis notiert.

Wie gesagt, nur eine Beobachtung, nicht mehr und nicht weniger.

Frageliste Asian Bamboo

Wir haben die Fragen an Asian Bamboo gesammelt und haben eine Email an die IR gestellt. Dabei sind wir sehr gespannt auf die Antwort des Unternehmens. Wahrscheinlich lassen sich zahlreiche Ungereimtheiten aufklären.

Frageliste Asian Bamboo Geschäftsbericht 2010

1. Warum berechnen Sie beim Ergebnis pro Aktie Auf Seite 2 den Wert für 2010 und 2009 mit der Aktienzahl von 2010 ?

2. Warum verwenden Sie nicht den nach IAS 33 richtigen Wert von 12,896,403 Aktien für das GJ 2009 wie Sie das in der Vergangenheit getan hatten ?

3. Was wäre der Wert pro Aktie für das Jahr 2009 mit der korrekten Aktienzahl?

4. Wie hoch wäre die prozentuale Entwicklung beim EPS mit der korrekten Aktienzahl für 2009 ?

5. Für das Jahr 2010 werden 48.357 Mio. EUR an Verbindlichkeiten aus LuL ausgewiesen. Woher stammt der große Anstieg um fast 41 Mio. EUR gegenüber 2009?

6. Welche Verbindlichkeiten werden unter dem Posten Verbindlichkeiten aus LUL ausgewiesen bzw. um welche bezogenen Lieferungen oder Leistungen handelt es sich ?

7. Wenn unter den Verbindlichkeiten aus LuL noch ausstehende Pachtzahlungen verbucht werden, warum sind die Beträge nicht als Finanzierungsverbindlichkeiten ausgewiesen ?

8. Auf Seite 100 (Liquiditätsrisiko) wird eine Fristenaufteilung für die Verbindlichkeiten aus Lieferung und Leistung gezeigt. Als Gesamtbuchwert wird ein Wert von 62.285 Mio EUR ausgewiesen. Woher kommt die Differenz zum in der Bilanz gezeigten Wert von 48.357 Mio EUR ?

9. Inkl. der in 2011 bekanntgegebenen Akquisition in Höhe von 43 Mio EUR und ca. 5 Mio. EUR Dividende müsste Ihre Firma ca. 110 Mio EUR für Auszahlungen in 2011 aufbringen. Bei einem Cashbestand von 57 Mio. EUR macht dies eine Unterdeckung von ca. 53 Mio. EUR. Wie planen Sie diese Lücke zu schliessen ? Werden Sie Kredite aufnehmen ? Ist eine Kapitalerhöhung geplant ?

10. Warum wird seit dem GB 2010 das um Neubewertungen „bereinigte“ Ergebnis nicht mehr veröffentlicht ?

11. Was wäre der entsprechende Wert pro Aktie nach bisheriger Berechnungsweise gewesen ?

12. Wie behandeln Sie die Erhöhung von biologischen Vermögensgegenstände im Rahmen des Zugangs neuer Plantagen ? Werden in gleichem Umfang Pachtvorauszahlungen abgeschrieben ?

13. Wird der anteilige Kaufpreis für biologische Vermögensgegenstände im Investitionscashflow gezeigt ? Wenn ja, warum ?

14. Sie weisen für das Jahr 2010 insgesamt knapp 100 Mio. an biologischen Vermögensgegenständen aus. Wieviel davon entfallen auf die Hauptkategorien Bambusstämme, Frühjahrs- und Wintersprossen ?

15. Sie weisen 17,2 Mio Gewinne aus der Neubewertung der biologischen Vermögensgegenstände aus. Bezieht sich diese Zahl auf die Vermögengenstände per Jahresende (Stichtag) oder einen Durchschnittszeitraum ?

16. Sind in den 17,2 Mio. Wechselkurseffekte enthalten ?

17. Sind die im Anhang gezeigten Marktpreise Stichtagskurse ? Mit welchem Währungskurs werden Sie umgerechnet, mit dem jeweiligen Stichtagskurs ?

18. Wie lassen sich die Angaben zu „land rental“ und „reclamation cost“ erklären ? Der Maßstab EUR / Tree scheint nicht korrekt zu sein.

19. Wie erklärt sich, dass die im Anhang gezeigten Marktpreise sowohl in EUR und insbes. in Originalwährung deutlich geringere Steigerungsraten aufweisen als dies der Gewinn aus Neubewertung (17 von Hundert) impliziert ? Welche
zusätzlichen Effekte kommen zum tragen ?

20. Sie haben nach Anhangangaben den Diskontierungssatz bei der Berechnung des Wertes der Bambusstämme von 13,6% auf 12,7% gesenkt. Warum ? Was ist die Auswirkung dieser Veränderung (in EUR) auf den gezeigten Gewinn aus der
Neubewertung .

21. Fällt bei der Umbuchung vom biologischen Vermögen in die Vorräte ein Gewinn an (Wegfall der Diskontierung)? Und wenn ja, wo wird der ausgewiesen? Im operativen Bereich oder bei den biologischen Vermögen?

22. Ergeben sich beim Übergang von nicht-erntereifen Plantagen in erntereife Plantagen gewinnwirksame Effekte in der GuV ?

23. Pachtverträge: Sind in den Pachtverträgen irgendwelche Preisanpassungsklauseln enthalten, die zu weiteren Zahlungen führen könnten ? Können die Inhaber die Pachtverträge vorzeitig kündigen ?

23. Warum nimmt Asian Bamboo kurzfristige Kredite auf bei einem Cashbestand von 57 Mio. EUR insbesondere wenn dadurch die Zinsaufwendungen die gesamten Zinserträge deutlich übersteigen ?

25. Welche durchschnittliche Laufzeit hatten die Cash Deposits im Durchschnitt in 2010 ?

26. Im Geschäftsbericht erwähnen Sie, dass es keine Ernteversicherung oder ähnliches gibt da keine entsprechenden Angebote vorhanden wären. Bei welchen Versicherungsgesellschaften haben Sie sich dazu erkundigt ?

Asian Bamboo: Änderung der GB-Zahlen (Corporate News)

Für kleine deutsche Bürokraten wie uns schon ganz gut 😉

@Pantarhei: Danke für die Info!

DGAP-News: Asian Bamboo AG / Schlagwort(e): Sonstiges Asian Bamboo AG: Nachtragsprüfung ohne Einfluss auf Konzernergebnis

06.04.2011 / 17:31

——————————————————————– –

Hamburg, 6. April 2011 – Die Asian Bamboo AG (‘Asian Bamboo’, ‘das Unternehmen’, ISIN: DE000A0M6M79, Börsenkürzel ‘5AB’, ADR Börsenkürzel ‘ASIBY’), ein weltweit führendes integriertes Unternehmen in der Bambusindustrie, weist darauf hin, dass der geänderte Geschäftsbericht 2010 in Deutsch und Englisch zum Download bereit steht unter:

Englisch: http://www.asian-bamboo.com Deutsch: http://www.asian-bamboo.de

Die Nachtragsprüfung hat mit Ausnahme zweier Korrekturen keine Auswirkungen auf das Zahlenwerk gehabt:

* Das Ergebnis je Aktie für 2009 wurde von EUR 1,95 auf EUR 2,22 nach oben korrigiert, und zwar auf den Seiten 2, 62 und 85 im Geschäftsbericht

* Im Anhang wurden unter Ziffer 31, auf Seite 100 im Geschäftsbericht, die Zahlen in der zweiten Tabelle abgeändert

Bitte wenden Sie sich für weitere Informationen an: Asian Bamboo AG: Peter Sjovall +852-9385 3868 Finanzvorstand Anja Holst +49-(0)40 37644 798 Investor Relations

Ende der Corporate News

Quo vadis Apple

Apples Gewichtung am Nasdaq 100 beträgt mittlerweile dicke 20%, Das kann für einen Index nicht gesund sein. Daher wird die Gewichtung von Apple (und auch anderen) zum 02. Mai auf rund 12% runtergewichtet. Angesichts der immer weiter verbreiteten ETF’s sind wir sehr gespannt wie sich die Indexanpassung auf den Kurs der Apple-Aktie auswirkt. Indexfonds die die Nasdaq abbilden, wie beispielsweise der größten und beliebteste US-ETF “QQQ” werden ab diesem Datum den Appleanteil in Ihren Depots fast halbieren müssen. Da beispielsweise der QQQ alleine eine Marktkapitalisierung von 24 Mrd. USD hat, entspricht dies alleine bei diesem ETF (bei Vollreplizierung) Appleaktien im Wert von 4,8 Mrd USD. Von den Zahlreichen anderen ETF’s und den Benchmarkgesteuerten Portfolien anderer Marktteilnehmer ganz zu schweigen.

In den letzten 5 Tagen hat der Kurs der Appleaktie (MarketCap 312 Mrd. USD) bereits um rund 3,6% nachgegeben. Ob und wie stark ein Effekt eintritt werden wir ja bis zum Mai sehen:

Von einer Shortposition sehen wir natürlich ab. Apple ist zwar nach unseren Bewertungsrelationen ein relativ teures wenn auch hochprofitables hervorragendes Unternehmen mit einer Festung als Bilanz. Und egal was passiert gute Unternehmen sollte man nie shorten…

Asian Bamboo GB 2010 – Teil 4: Operativer Cashflow “Shenanigan”

Nachdem wir ja in Teil 3 festgestellt hatten, dass das von uns berechnete “bereinigte” Ergebnis mit 18,3 Mio. EUR oder 1,27 EUR pro Aktie relativ gering ausfällt, könnte man mit dem Blick auf den operativen Cashflow fragen: Wo ist das Problem ?

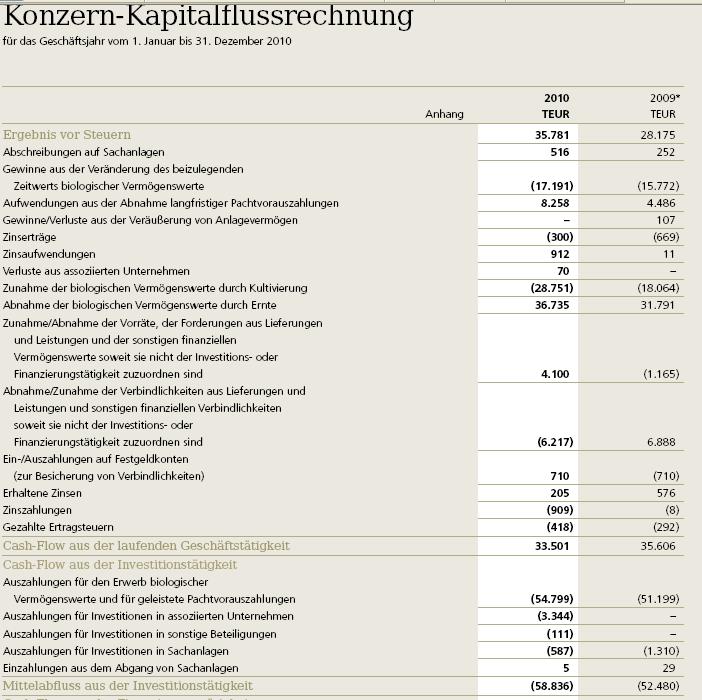
In der Kapitalflußrechnung auf Seite 65 wird als Operativer Cashflow ein Wert von ca. 33 Mio ausgewiesen, fast der selbe Wert der inkl. Neubewertungen verdient wurde. Zwar ist auch dieser Wert pro Aktie deutlich zurückgegangen, liegt aber mit ca. 2,30 EUR pro Aktie auf einem Wert von man nicht unbedingt von extremer Überbewertung reden würde.

Nicht ganz zufällig hatten wir in einem unserer letzten Posts das Buch “Financial Shenanigans” vorgestellt.

Kapitel 11.3. behandelt den Shenanigan “Recording the Purchase of Inventory as an Investing Outflow“.

Normalerweise gehen alle Cashflows die für den Kauf von Rohstoffen und anderen Betriebsstoffen inkl. Kauf von Halbfertigen oder fertigen Produkten als Cash Outflow in den operativen Cashflow ein. Schafft man es aber, aus irgendwelchen Gründen diese Käufe als “Investitionen” zu klassifizieren, steigt der operative Cashflow zu Lasten des Investitionscashflows. Viele Analysten schauen hauptsächlich auf den operativen Cashflow, d.h. es kann damit durchaus ein nennenswerter Effekt in Cashflow basierten Bewertungsmodellen erzielt werden.

Im Buch wird als Beispiel Netflix angegeben, die Ihre DVDs als Investitionen deklariert hatten und dadurch natürlich relativ wenig operative Kosten gegen die Vermietungserlöse stellen mussten.

Zurück zu Asian Bamboo. Wir erinnern uns aus Teil 3, dass die biologischen Vermögenswerte quasi das “Inventar” der Firma sind. D.h. alle Cashabflüsse die zur Steigerung des Inventars führen sollten sich inhaltlich im operativen Cashflow wiederfinden.

Nun ist es ganz interessant, wenn man sich mal unter Anhangspunkt 15 die Entwicklung der biologischen Assets für 2010 anschaut (S.87).

Man startet mit 68 Mio Anfang 2010. Dazu kommen die Höherbewertungen (nicht Cashflowwirksam) von gut 17 Mio als Zugang und jetzt wird es interessant: Zugänge aus dem Leasen neuer Plantagen i.H. von 14,3 Mio. EUR.

Schaut man aber in die Cashflowrechnung auf Seite 65 sieht man, dass das Leasen der neuen Plantagen ausschliesslich als Investitionscashflow gezeigt wird.

Was bedeutet das ? Um eine Analogie zu einem Produktionsunternehmen zu ziehen, wäre es so, als wenn man eine Maschine kauft und vom Vorbesitzer noch eine ganze Reihe Rohstoffe bis hin zu Fertigerzeugnissen mitkauft. Der Kaufpreis beinhaltet ökonomisch sowohl die Maschine wie auch das Inventar. Als gewissenhafter Analyst sollte man den Teil des Kaufpreises der auf das Inventar entfällt aus dem Investitionscashflow in den operativen Cashflow schieben. Bei Asian Bamboo ist das deswegen besonders signifikant, weil man ja regelmässig quasi erntefähige Plantagen mit einem relativ großen Bestand an biologischen Assets kauft, die dann relativ bald geerntet und dann cashwirksam im operativen Cashflow erfasst werden. Jetzt könnte man natürlcih argumentieren, dass bei Asian Bamboo der Kauf der Planatgen quasi das operative Geschäft wäre, aber dann würde man den aktuell negativen Free Cashflow (Operativer Cashflow minus Investitionen) bis in alle Ewigkeit fortführen.

Von daher ist es notwendeig für einen korrekten operativen Cashflow bei Asian Bamboo den Wert der zugekauften biologischen Assets i.H. von 14,2 Mio für 2010 vom Investions Cashflow auszugliedern und entsprechend vom operativen Cashflow abzuziehen.

Interessanterweise ergeben die 33,5 Mio ausgewiesener operating cash minus die 14,2 zugekaufte Assets einen Wert von 19,3 Mio EUR, also ungefähr der gleiche Wert wie das in Teil 3 von uns berechnete “bereinigte” Ergebnis wie es bis einschliesslich Q3 ausgewiesen wurde.

WICHTIG: Wir behaupten hier keineswegs, dass es sich um einen Bilanzierungsfehler handelt. IFRS lässt den Firmen bei der Darstellung des Cashflows leider viele Freiheiten. Unserer Meinung nach müsste man aber INHALTLICH den operativen Cashflow um die dazugekauften Biologischen Assets adjustieren. Sobald Asian Bamboo keine neuen Plantagen mehr kauft würde auch der nach jetziger Art ausgewiesene operative Cashflow entsprechend stark einbrechen.

Fazit: Die Berechnung des operativen Cashflows sollte um den Wert der zugekauften biologischen Vermögenswerte bereinigt werden. Als Ergebnis erhält man mit 19,3 Mio. EUR einen Wert der -42% niedriger ist als im Geschäftsbericht gezeigt und konsistent mit dem “bereinigten” Ergebnis ohne Neubwertungen. Mit ca. 1,34 EUR pro Aktie operativem Cashflow für 2010 wäre damit schon ein sehr starkes Wachstum in den nächsten Jahren nötig um den aktuellen Kurs zu rechtfertigen.

Was wir lesen – Rückspiegel KW13

Discover Capital mit Ihren “Squad Value und Sqad Growth Fonds“. Wirklich hervorragende Investoren – leider wg. Softclosing geschlossen.

Netflix: Kursziel Dausend!

Book Review: The Four Cornerstones of Corporate Finance

Crossing Wallstreet: Wirklich interessante Gedanken zu den Treibern des Goldpreises:

Bronte Capital: Zum vermeintlichen Fraud bei China Media Express.

CNBC – Überblick über Reverse China Mergers

Bronte Capital: Zur Due Dilligence bei Hedgefonds

Accounting for Value (Columbia Business School Publishing): Wird bestellt 😉

Shareholder Letter: Raymond James: Be Conservative not Conventional.
Schönes Zitat direkt am Anfang:

“Here’s the paradox: the odds are overwhelming I will end up richer by aiming for a good return rather than a brilliant return – and sleep better en route. Folks who seek a killing usually get killed. Gunslingers get shot, and often in the foot, with their own guns. While there is always some guy around on a red-hot streak, his main function is to tempt the rest of us into becoming fools and paupers.

Der als Nachfolger von Buffett gehandelte David Sokol verlässt Berkshire Hathaway.

Asian Bamboo GB 2010 – Teil 3: Biologische Assets

Wie in einem unserer ersten Blogeinträge angemerkt, gab es ja Meinungsverschiedenheiten zwischen Asian Bamboo und den Wirtschaftsprüfern wie die sog. „Biologischen Vermögenswerte“ bilanziert werden müssen/dürfen.

Da die Materie (für uns zumindest) relativ komplexu ist, muss man sich hier Schritt für Schritt vorkämpfen.

Kommen wir jetzt mal zu der interessanten Frage: Was hat Asian Bamboo bislang bei den Biologischen Assets gemacht und was hatte der WP daran auszusetzen ?

Im Anhang auf Seite 68 steht dazu folgendes:

„Die Fehlerkorrekturen betreffen folgende Bereiche: Biologische Vermögenswerte Der Vorstand hat im Konzernabschluss zum 31. Dezember 2010 die Methode der Ermittlung des beizulegenden Zeitwerts der biologischen Vermögenswerte geändert und an die Vorgaben von IAS 41 angepasst. Im Konzernabschluss zum 31. Dezember 2009 und in den Vorjahren wurde der beizulegende Zeitwert der biologischen Vermögenswerte als Barwert sämtlicher während der Dauer eines Pachtvertrags für eine Bambusplantage erwarteter Mittelzuflüsse ermittelt.“

Ok, übersetzen wir das mal: Wenn AB eine Plantage erworben hat, dann wurde bei Erwerb sofort der erwartet (diskontierte) Gewinn aus der gesamten Laufzeit des Vertrages aktiviert. Das wäre bei einem Produktionsunternehmens so, als wenn die Firma beim Kauf der Maschine gleich mal alle zukünftigen Erträge aus der zukünftigen Produktion über die Laufzeit abdiskontiert und als “Asset” aktiviert.

In der Vergangenheit wurde ja immer argumentiert, dass diese Zahlen ohnehin niemand ernst nimmt. Aber die Frage stellt sich doch, warum das Management dennoch so offensichtlich gegen grundlegende Bilanzierungsregeln verstoßen hat. Antwort haben wir dazu aber keine, sollte man mal auf eine Fragenliste an die IR richten.

Zwischenfazit 1: Der bisherige Ausweis der Biologischen Assets als Wert aller zukünftigen Gewinne war nicht nur aggressiv sondern hat offensichtlich gegen grundlegende IFRS Standards (IAS 41) verstoßen und musste deshalb korrigiert werden.

Kommen wir dann mal dazu was denn jetzt neu gemacht wird. Die nächste Passage erklärt dies:

Der Bilanzansatz zum 31. Dezember 2010 umfasst ausschließlich den Barwert der erwarteten Mittelzuflüsse aus dem Verkauf der am Bilanzstichtag auf den Plantagen vorhandenen Bambusstämme und Bambussprossen abzüglich der geschätzten Verkaufskosten. Die Verkaufskosten beinhalten alle dem Verkauf der Bambusstämme und -sprossen direkt zurechenbaren Kosten. Dies sind Pachtaufwendungen, erwartete Kultivierungsaufwendungen, erwartete Erntekosten und erwartete Veräußerungskosten.

Ok, also werden jetzt sinnvollerweise nur die bestehenden Bestände berücksichtigt, entsprechend den Vorgeben des IAS 41 aber schon zu erwarteten Verkaufspreisen (abzgl. Kosten). Das ist in wie in unserem oberen Beispiel gleichzusetzen mit einem Industrieunternehmen dass seine fertigen Erzeugnisse bereits gewinnwirksam aktiviert statt konservativ zu Herstellungskosten. Damit hat man natürlich das volle Preisrisiko in der Bilanz und bei Asian Bamboo natürlich auch alle weiteren Risiken wie Stürme Überschwemmungen etc. Fairerweise muss man sagen, dass das unter IAS 41 so richtig ist; Dennoch ordnen wir die Bilanzierung als recht “offensiv” ein.

Zwischenfazit 2: Der aktuelle Ausweis der biologischen Assets ist buchhalterisch in Ordnung, aber im Vergleich mit klassischen Industrieunternehmen eher auf der „optimistischen“ Seite.
(Wir erinnnern uns (mit Graus) insbesondere an die Zeit der Internetblase als bei vielen “Wachstumsunternehmen” alles und jedes “Asset” gewinnwirksam aktiviert wurde. )

Was bedeutet das jetzt konkret in Zahlen ? Im Geschäftsbericht auf Seite 70 sieht man Folgendes:

Per 31.12.2009 waren nach alter Methode 128 Mio EUR biologische Vermögenswerte gebucht. Das war um 60 Mio. EUR zu hoch ausgewiesen und führt zu einem neuen Wert von 68 Mio. EUR

Auf der Passivseite gibt es dazu zunächst einen relativ einfach erklärbaren Gegenposten. Da da die ursprünglichen zukünftigen Gewinne irgendwann ja mal versteuert werden müssen, hatte man auf der Passivseite 14 Mio EUR latente Steuerverbindlichkeiten gebildet, die dann logischerweise aufgelöst werden dürfen. Bleibt eine Differenz von -46 Mio. EUR.

Jetzt wird es aber spannender. In der Überleitungsrechnung sieht man weiterhin, das jetzt plötzlich die Pachtvorauszahlungen um +34 Mio. EUR höher sind als vorher. Wirklich erklärt wird das nicht. Unsere Vermutung wäre, dass man das vorher quasi abgeschrieben und gegen „Biological Assets“ getaucht hat. Bzw. das man die Pachtzahlung als Voraussetzung des zukünftigen Cash-flows gesehen und daher als Teil der Bio.Assets aktiviert hat.

Warum ? Vermutlich damit man sich die Abschreibungen über die Laufzeit sparen kann, dazu aber später mehr.

Damit bleiben ca. -12 Mio. EUR übrig an Differenz übrig. Es gibt noch eine Reihe anderer Korrekturen, am Ende des Tages bleibt ein Effekt von ca. -10 Mio. EUR übrig, um den das Eigenkapital nach unten korrigiert wird. Dieser Effekt ist somit deutlich geringer als von uns ursprünglich erwartet wurde, da wir den Zusammenhang mit den abgeschriebenen Pachtvorauszahlungen nicht erkannt hatten

Zwischenfazit 3: Die Auswirkungen der Bilanzierungsänderung der Biologischen Assets auf das Eigenkapital ist mit -10 Mio. EUR für das GJ deutlich geringer als wir das ursprünglich erwartet hatten.

Kommen wir zurück zu den erhöhten Pachtvorauszahlung und den höheren Abschreibungen.

Dieser Effekt wird ersichtlich, wenn man die Fehlerkorrekturen auf Seite 71 in der GUV für 2009 betrachtet. In Zeile 2 steigen da die Herstellungskosten plötzlich um gut 25% von 30 auf 38 Mio. EUR an, das dürfte zum Großteil auf höhere auszuweisende laufende Abschreibungen auf die Pachtvorauszahlungen erklärbar sein. Das operative Ergebnis vor Neubewertungen der biologischen Assets fällt dadurch um fast 30% von 28 Mio. EUR auf 20 Mio. EUR.

Damit kommen wir zu einem sehr interessanten Punkt: Bis einschliesslich Q3 2010 wurde immer ein „bereinigtes“ Ergebnis angegeben, das war der ausgewiesene Gewinn pro Aktie abzgl. Gewinne aus der Neubewertung. In den meisten Analystenberichten war das auch der Startpunkt für alle weiteren Analysen.

Für 2009 waren das 2,16 EUR pro Aktie, in den ersten 3 Quartalen 2010 wurden für diesen Wert noch 1,70 EUR ausgewiesen. Im Jahresbericht 2010 wird diese Zahl plötzlich weggelassen. Rechnet man sich die Zahl selber aus kommt man jetzt für 2010 auf folgenden Wert:

Gewinn 2010 35,5 Mio EUR
Neubewertungsgewinn: -17,2 Mio. EUR
= Gewinn ohne Neubewertungen = 18,3 Mio. EUR

Macht bei 14,4 Mio. Aktien ungefähr 1,27 EUR pro Aktie oder ein Rückgang von -41% vs. 2009 beim „bereinigten Ergebnis pro Aktie !!!! kein Wunder, dass man diese Zahl im Jahresbericht weglässt. Wir sprechen jetzt nicht mehr von einem Gewinnanstieg von „nur 3%“ statt den 17% beim Ergebnis pro Aktie inkl. Neubewertungen sondern von einem Rückgang von -41% beim „bereinigten“ Ergebnis pro Aktie !!!

Zwischenfazit 4: Der Wechsel des Ausweises (weniger biologische Assets, höher aktivierte Pachtzahlungen) führt zu einem deutlich geringeren operativen Ergebnis. Als Ergebnis fällt das bereinigte Ergebnis pro Aktie i.H. von 1,27 EUR (selber gerechnet) um -41 % vs. 2009. Like for Like (2009) war der Effekt ungefähr -30%.

Fazit:
– Die notwendige Neubewertung der biologischen Asset hatte einen deutlich geringeren Effekt als von uns angenommen.
– Der eigentlich Effekt entsteht aber im operativen Ergebnis. Das Ergebnis vor Neubewertung des Jahres 2010 ist um -41% pro Aktie schwächer als 2009.
– Diese, bis einschliesslich Q3 prominent veröffentlichte Erfolgskennzahl wurde im Geeschäftsbericht 2010 nicht mehr erwähnt.

Fortsetzung folgt.

P.S. Auch wenn sich das manche Leute in diversen Internetforen wirklich nicht vorstellen können: Wir machen das wirklich nur zum Spass und der Verfasser hat keine direkten oder indirekten finanziellen Interessen in der Aktie.

P.S. 2: Vielleicht sollten wir mal tief in uns gehen, was wir so unter Spass verstehen 😉

« Older Entries Recent Entries »