Core Value Investments: Frosta AG

Viele kennen Frosta aus der Fernsehwerbung oder vom Tiefkühlregal. Viel muss man über die Produkte wohl an sich nicht sagen. Interessanter ist der „Business Mix“ von Frosta selber. Aus dem Geschäftsbericht 2009 kann man entnehmen, dass nur 25% des Umsatzes auf Produkte der Marke Frosta entfallen und der weitaus größere Anteil (75%) mit Handelsmarken generiert wird.

Interessanterweise ist die EBIT Marge in 2009 für die Handelsmarken mit 5,2% höher als das der Marke Frosta mit 4,6%.

Kommen wir gleich mal zur aktuellen Bewertung. Bei einem Kurs von 20 EUR ergeben sich:

KBV 1,36
KUV 0,31
KGV (2009) ~ 10,7
Div.Rendite 3,70%
KGV 10 21,1

Das Eigenkapital ist 100% „sauber“ (kein Goodwill), die FK Quote seit über 10 Jahren konstant im Bereich von 35% der Bilanzsumme in vertretbarer Höhe. Return on Equity ist mit gut 15% seit der Krise sehr ordentlich, zuletzt aufgrund des gestiegenen EKs leicht sinkend. Einzig das KGV 10 ist aufgrund der Verluste in 2000 und 2003 relativ hoch.

Auf den ersten Blick keine sonderlich spektakulären Zahlen. Der Kurs hat auch seit 2 Jahren den SDAX deutlich unterperformt:

chart 2 Jahre

Interessanter wird es aber schon, wenn man sich den 5 Jahres Chart ansieht, hier liegt Frosta schon deutlich vorne und das ohne reinvestierte Divdenden zu berücksichtigen:

5 Jahre

Schaut man sich die Renditen über längere Zeitraum an, sieht man dass Frosta den SDAX inkl. Dividende langfristig deutlich ausperformt hat:

31.12.00-31.12.10 Frosta: 9,50% p.a. vs SDAX 5,34% p.a.
31.12.05-31.12.10 Frosta 13.49% p.a. vs. SDAX 4,01% p.a.

Und dies obwohl Frosta 2002-2003 in eine ziemliche Krise geraten ist. Der Familieneigentümer Ahlers hatte sich einen Familienfremden CEO ins Haus geholt, der damals mit aller Gewalt das „naturrein“ Konzept in den Markt drücken wollte. Die Idee an sich war gut, nur der Zeitpunkt nach Blasen der Dotcom Blase extrem ungünstig. Mittlerweile hat Sohn Felix Ahlers die Geschicke übernommen (Vater ist AR Chef) und hat es geschafft, den Konzern in ruhigeres Fahrwasser zu fahren. Ein wenig mehr zum Hintergrund kann man z.B. hier lesen.

Damit kommen wir zu einem wichtigen Punkt: gut 56% der Aktien liegen im Besitz der Familie Ahlers. Das ist aus unserer Sicht schon mal ein Pluspunkt, weil hier weniger auf kurzfristige Quartalsergebnisse geschaut wird. Schließlich handelt es sich ja um „eigenes“ Geld und nicht Geld anonymer Aktionäre. Das drückt sich auch darin aus, dass die Voraussagen des Managements immer sehr vorsichtig gehalten sind. Wenn Frosta einen Gewinn in Vorjahreshöhe prognostiziert, ist das schon als euphorisch einzustufen.

Typisch die Zwischenmitteilung (Frosta veröffentlicht leider keinen kompletten Q3 Bericht) : Einerseits meldet man 30% Marktanteil in Deutschland, andererseits weißt man gleich auf erhöhte Einkaufspreise hin und ein evtl. unter dem Vorjahr liegendes Ergebnis hin, obwohl man in den ersten 9 Monaten über dem Vorjahr liegt.

Tatsächlich dürfte es immer einen gewissen Timelag zwischen den Preiserhöhungen im Einkauf und Preiserhöhungen im Handel geben. In der Vergangenheit hat Frosta es aber immer geschafft, mit ein oder 2 Quartalen entsprechende Preiserhöhungen durchzuziehen.

Kommen wir nun zur Bewertung, was ist der „faire“ Wert einer Frosta Aktie ?

Seit dem Krisenjahr 2003 konnte man immerhin den Umsatz um ca. 5,3% pro Aktie steigern, bei einer Nettomarge von durchschnittlich ca. 3,16%. Unterstellen wir, dass der Umsatz von Ende 2009 (64 EUR /Aktie) bis 2013 um 5% p.a. wächst hätten wir 2013 ca. 78 EUR Umsatz pro Aktie und bei der historischen Durchschnittsmarge ein Ergebnis von 2,46 EUR pro Aktie. Nehmen wir ein KGV von 11 an, wären wir dann bei einem Zielkurs von 27 EUR pro Aktie zuzügl der Dividenden von bislang 75 cent p.a., also eine Upside von gut 40% in 3 Jahren.

Im „Good Case“, mit 5% Wachstum, einer Marge von 3,5% (Höchswert in den letzten 6 Jahren) und einem PE von 13 wären wir bei ca. 35 EUR pro Aktie oder gut 80% Potential inkl. Dividenden.

Als Bad Case würde wir 3% Wachstum pro Aktie annehmen (ungefähr die Inflation) und eine Marge von 2% sowie ein unverändertes PE von 10. Dann wären wir mit 14,50 EUR EUR zuzügl. Dividenden gut 20% unter dem aktuellen Niveau

Als kleiner „Sanity Check“ unserer Annahmen noch ein paar Zusatzinfos:

-2010 wurde das Italienische „frozen food“ Geschäft von Unilever an eine Private Equity Bude verkauft zu einem EV/EBIDTA Rato von 10. Bei Frosta ist das entsprechende aktuelle Ratio (EV/12 Monate Trailing EBITDA) momentan nur 4,6.

– ein Vergleich von 30 ähnlich großen Lebensmittelherstellern ergibt ein Durchschnittliches KGV von 19 und KBV von 2,6 also auch rund doppelt so hoch wie bei Frosta. Auch der Median ist beim KGV mit 14 schon auf dem Level unseres „Good Case“.

Fazit:
Für Frosta spricht:
+ familiengeführtes Unternehmen
+ seriöse Bilanzierung
+ stabiles Geschäft
+ Marktführer in den bearbeiteten Märkten
+ im Vergleich günstige Bewertung
Risiken sind:
– temporäre Probleme durch Preiserhöhungen bei den Zulieferungen
– Abhängigkeit von den Handelsketten

In einem stark steigenden Markt wird Frosta sicher eher unterperformen, über einen vollen Zyklus aber zeigt wird der Wert seine Value Qualitäten zeigen und ist deshalb eines unseren „Core Value“ Investments.

Update: Netflix Short – Earningscall Q4/2010

Gestern hat Netflix Zahlen gebracht und die waren wohl recht gut. Im After-Market stehen die Aktien +7/+12%
Da wir auf der anderen Seite der Schaukel sind – natürlich nicht so schön.

Nichtsdestotrotz hat an der Investmentthese nicht viel geändert. Die von Rodney Tilson vorgestellte Investment-These ist immer noch sehr lesenswert und behält Ihre Gültigkeit.

Einen Earningscall von Netflix gibt es hier

Wunsch und Realität: IVG Wandelanleihe

Auf den ersten Blick ein toller Pick:

Die IVG Wandelanleihe wurde gestern zu 80% und heute zum ersten mal zu 81% in Frankfurt gehandelt. Damit hat die Anleihe seit Vorstellung vom damaligen Kurs schon 11% zzgl. Stückzinsen zugelegt.

ivg wandler

Aufgrund unserer eigenen Beschränkungen konnten wir aber das Papier nicht ins Depot nehmen. Es werden börslich nur immer sehr geringe Stückzahlen gehandelt, meistens nur 1 Stück oder wie heute 3 Anleihen. 15% des Tagesvolumen sind dann halt einfach nicht handelbare Größen.

Pech für uns aber im Hinblick auf den angestrebten “Realismus” ein absolutes MUSS. In der Realität würde man vmtl. OTC über Broker was bekommen können, aber das wäre dann nicht vereinbar mit der hier angestrebten Transparenz.

Fundamentale Standortbestimmung via KGV10

Es gibt wenige Ansätze die wir als sinnvoll erachten um die Bewertung des Gesamtmarktes festzustellen. Ob Aktien in der Summe “günstig” oder “teuer” sind ist eine Frage der sich schon tausende Analysten gestellt haben. Die meisten sind daran gescheitert. Eine kurzfristige Antwort im Sinne einer Aktienkursprognose für die nächsten wenigen Tage, Wochen oder wenigen Jahre gibt es unseres Wissens nach nicht.

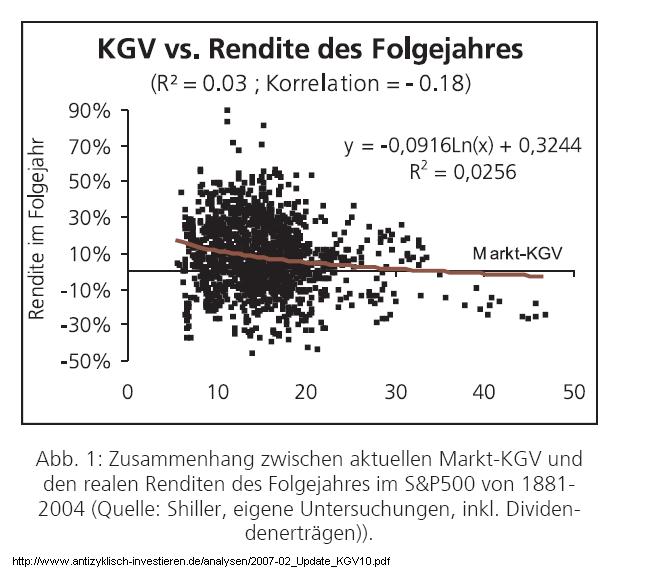
Dem Argument, dass der Gesamtmarkt mit einem KGV von X oder Y günstig oder teuer ist und deshalb im nächsten Jahr steigen oder fallen müsste steht keine wissenschaftliche Fundierung gegenüber. Das 1-Jahres KGV des Gesamtmarktes hat wie man an der folgenden Grafik sehen kann nur eine sehr begrenzte Aussagekraft über die Kursentwicklung im nächsten Jahr:

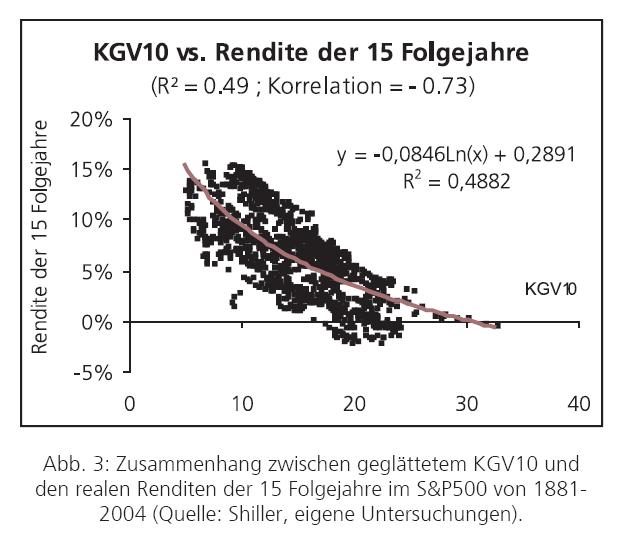
Eine andere Sichtweise – die allerdings am breiten Markt weniger bekannt ist (weil für kurzfristige Schlagzeilen zu langfristig) ist die Aussagekraft des sogenannten KGV10 nach Shiller. Das KGV10 bestimmt sich als inflationsbereinigter Durchschnittsgewinn von zehn Jahren zum aktuellen Kurs des Gesamtmarkts. Setzt man das KGV10 ins Verhältnis zu den Renditen die in den darauffolgenden 15 Jahren real (vor Inflation) erzielt werden, erhält man einen sehr signifikanten Zusammenhang über Bewertung und erzielte Renditen.

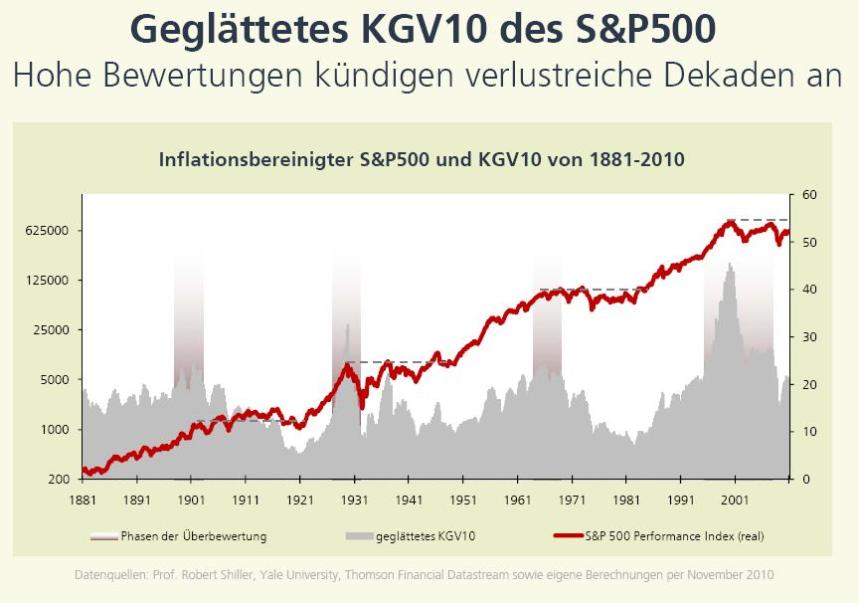
Insbesondere ein KGV10-Stand von über 25 war in der Vergangenheit immer von schwierigen Börsenzeiten in den nächsten Jahren gekennzeichnet. So war dies ab 1900, 1929, 1965 und ab 2000 der Fall.

Zur Beantwortung der Frage wo wir uns gerade befinden kann man auf die Daten von Starcapital verweisen, aus deren Analysen und Grafiken wir im obigen Bereich verweisen. (Schaut Euch auch die Fonds an, die im Gegensatz zu den meisten Produkten am Markt einen wirklichen Mehrwert bieten!) Im aktuellen Börsenspiegel von Oktober 2010 wird das KGV10 (PE10) von Deutschland mit 22,3 angegeben. In den USA sieht es 25,8 noch etwas teurer aus.

Verwendet man die Kurve von oben als Indikator für Renditen der nächsten 15 Jahre, dann kommt man für Deutschland auf eine reale Rendite zwischen -2% und und ca. 4-5%. (Siegels Konstante, also eine reale Erwartung von 6,9% p.a. ist in den nächsten 15 Jahren also sehr unwahrscheinlich) Zuzüglich einer Inflation von ~2% also auf eine erwartete Rendite zwischen 0% und 7%. Für die konkrete Anlage hilft dieser Umstand noch nicht viel weiter. Gemäß Modell könnte der DAX also in 2026 einen Wert zwischen 7000 und 19.000 Punkten (1,07^15) erreichen. Anders sieht es im den USA aus, wo der Markt doch noch etwas teurer als in Deutschland ist und die Rendite wahrscheinlich noch etwas geringer sein wird. Dies geht mit der Einschätzung vieler Value-Investoren überein, die den Gesamtmarkt wieder als “nicht mehr günstig” einschätzen.

Eine aktuelle Übersicht über das KGV10 (in der Grafik CAPE) und das sogenannte TobinsQ (ähnlich Buchwert) findet sich bei Smithers&Wright – die mit Valueing Wallstreet einen Klassiker in der “verly-long-valuation” geschrieben haben. In der Grafik sieht man das KGV10 und den durchschnittlichen Buchwert des S&P500 zu Ihren eigenen Durchschnitten. Aktuell notieren wir nach den Angaben von S&W also rund 70% über dem historischen Durchschnitt des KGV10 und des historischen Q-Verhältnisses. Und damit praktisch wie vor der Krise. “Historisch günstig” ist der Markt – zumindest in den USA – also keineswegs.

Portfolio zum 21.01.2011

So jetzt haben wir drei Wochen hinter uns:

Die größte Depotposition Buzzi Unichem lag am 18. Januar noch 5% im Minus. Mittlerweile ist die Position fast 5% im Plus. Verrückter Mr. Market!

MMI&M Portfolio: +1,46%
Benchmark: +2,71%

DAX: +2,14%
MDAX: -0,09%
EuroSTOXX: +5,93% (die PIIGS laufen)

Wir werden für die restlichen Positionen keine täglichen Käufe/Verkäufe mehr einstellen. Es hat wenig Sinn das Portfolio in 500€ schritten zu füllen. Daher werden wir am Ende der Woche eine “Wochen-VWAP” einstellen und die restlichen Käufe über die Zeit abwickeln. Bei anderen Käufen halten wir es aber trotzdem so, dass wir erst den Kauf ankündigen und dann ins Depot aufnehmen… Wir wollen um jeden Preis transparent bleiben!

Asian Bamboo Update

Tja, so gehts. Da geht man eine Aktie short und sie steigt an und das sogar gegen den Trend.

Im Chart sieht man ganz gut, wie der Kurs am 18. Januar plötzlich gegen den Trend deutlich anzieht.

5AB Chart

Rein “zufällig” kommt dann am 20.01. eine Kaufempfehlung von Merril Lynch:

Asian Bamboo Shares Rated New ‘Buy’ at BofA Merrill Lynch
By Julie Cruz
Jan. 20 (Bloomberg) — Asian Bamboo AG was rated “buy” in new coverage at BofA Merrill Lynch Global Research. The company trades at a significant discount to its local Chinese peers and to German agricultural companies, which we do not think is justified,” London-based analysts Claus Roller and Gerhard Orgonas wrote in a report today. The brokerage has a price forecast of 50 euros on the Chinese bamboo plantation operator.

Das ist ja mal ein Wort, 50 EUR Kursziel. Ist unsere These damit hinfällig ?

Die “Studie” hat immerhin 26 Seiten inkl. 3 Seiten Disclaimer. Das DCF Modell beinhaltet folgende generelle Annahmen:

WACC: 12,7%
Nachhaltige EBIT Marge 32%
EPS 2012: 5.05 EUR pro Aktie (adjusted) nach 2.03 EUR pro Aktie 2010
Wachstum 2013-2018 von 15% p.a.
Danach ewiges Wachstum von 3%
Kein externer Kapitalbedarf (Net Cash genau 0 in 2012, danach Cashflow positiv)

Der PV Wertbetrag teilt sich auf in:
35 Mio EUR Jahr 1-4
267 Mio EUR Jahr 5-9
448 Mio “Terminal Value”

Man versorgt den geneigten Leser auch noch mit Sensitivtäten (Kapitalkosten +/- 1% sowie Terminal growth +/- 1%) und zeigt, dass im “Worst Case” mit 13,7% Kapitalkosten und 2% Growth die Aktie immer noch 45 EUR wert ist.

Hmmm und wir behaupten die Aktie ist mit 38 Euro deutlich überbewertet ?

Setigt man etwas tiefer in die Analyse ein, fällt einem schon mal beim Business Model Overview auf, dass der vom CEO erst angekündigte neue Geschäftszweig “fibre processing”, also so eine Art Cellulose Herstellung innerhalb kürzester Zeit signifikante EBIT Beiträge bringen soll.

Nach 40 Mio Investionen hauptsächlich in 2011 und 2012 bringt dieser Zweig dann schon 21 Mio EBIT in 2013. Anhand dieser Zahlen kann man sich auch recht einfach ausrechnen, mit wieviel dieser (noch nicht existierende) Firmenbereich in die Bewertung einfliesst.

Wir haben uns das ML “Modell” mal reverse engineered. Damit kommt man auf einen NPV des noch nicht exsitierenden Geschäftes von ca. 140 Mio EUR oder 9 EUR pro Aktie. die in der 50 EUR Bewertung enthalten sind.

Zurück zum Thema generelles Wachstum: Die Annahme eines 3% Terminal Growth scheint zunächst recht konservativ. Allerdings darf man nicht vergessen, dass von 2010 bis zum Aufsatzpunkt der ewigen Rente in Jahr 9 mit insgesamt 736% EBIT Wachstum oder 27% EBIT Wachstum PER ANNUM gerechnet wird.

Rechnet man das Modell mit unveränderten Rahmendaten (Capex, Steuern, Wc), aber mit einer jährlichen Wachstumsrate von 15% statt 27% in den ersten 9 Jahren und dafür mit einem Terminal Growth von 8% statt 3%. durch, kommt man auf einen Fair Value von 21,10 EUR pro Aktie, mit 3% Terminal Growth wäre man bei 8,47 EUR pro Aktie

Fazit:
– Im Kursziel von 50 EUR ist ein noch nicht existierender Geschäftszeig mit 9 EUR NPV pro Aktie enthalten
– Dazu kommt die Sensitivität des Modells auf das Wachstum der ersten 9 Jahre. Die Sensitivität der gesamten Bewertung beträgt ungefähr 2-3 EUR pro Aktie auf 1% Veränderung des jährlichen Wachstums in den ersten 9 Jahren.
– Wie realistisch die angenommenen 27% p.a. Wachstum in den nächsten 9 Jahren sind, muss jeder selber entscheiden.

Wir sind der Meinung, dass hier eher Überraschungen nach unten zu erwarten sind, sei es durch Ernteprobleme wie in 2010 oder durch vielleicht nicht ganz so schnelle Gewinne im neuen Geschäftszweig oder einer evtl. langsameren Wirtschaftentwicklung in China in den nächsten 9 Jahren.

Transaktionen 20.01.2011

VWAP VWAP_VOLUME 15% Anzahl Aktien max. Volumen
AS CREATION TAPETEN 28.8743 559 83.85 2,421.11 €
FROSTA AG 20.0492 1190 178.5 3,578.78 €
WESTAG & GETALIT -VORZ AKT 18.0056 2535 380.25 6,846.63 €
HORNBACH BAUMARKT AG 46.8414 2847 427.05 20,003.62 €
STO AG-PREFERRED 94.2411 2355 353.25 33,290.67 €
TONNELLERIE FRANCOIS FRERES 28.8057 871 130.65 3,763.46 €
EINHELL GERMANY AG-VORZUG 39.9503 9748 1462.2 58,415.33 €
WMF- WUERTTEMBERG METAL- PRF 24.2286 8589 1288.35 31,214.92 €

Wacc at its best: Kabel Deutschland

Nach unserer ersten Kabel Deutschland-Analyse – Ein kleiner Gedankengang für Zwischendurch:

Wir möchsten einen Plausibilitätscheck anhand einer bullischen Analyse der LBBW vornehmen. Wir haben die Freecashflow-Reihe des Analysten übernommen und passen das System an unsere Risikoeinschätzung an. Unserer Meinung nach sind die Annahmen der Analyse “ambitioniert”. Siehe DCF-Modell Seite 5.

Risikofreier Zins: 2,3%
EK-Kosten: 9,1%
FK-Zins: 3,7%

Den optimistischen FreeCashflow-Schätzungen verpassen wir unsere eigenen EK-Anforderungen:

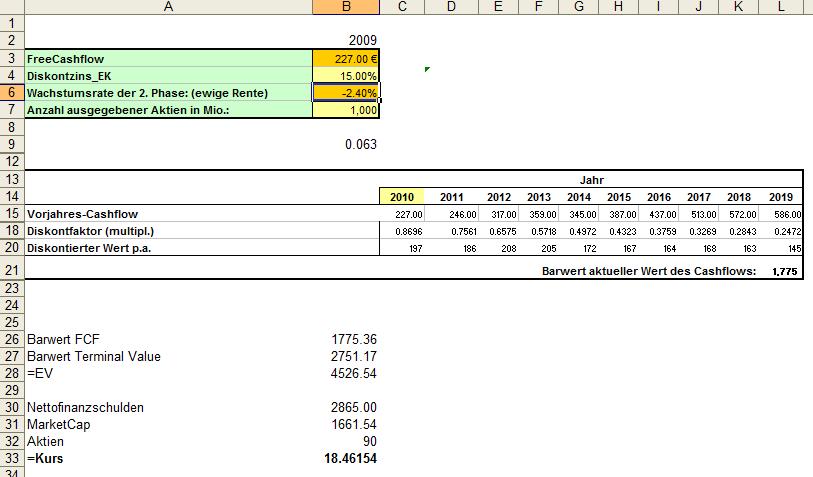
Kabel Deutschland zahlt für seinen den gelisteten Bond: 10,75% Zinsen. Der Bond notiert soweit erkennbar bei 103,58 was einer Rendite von ~9,5% entspricht. (Wie kommt die LBBW-Analyse auf den FK-Zins von 3,7%? – eine Differenz von rund 6%) Erhöht man die EK-Anforderungen von 9,1% um genau diese 6% auf 15% erhält man einen “Fairen Wert” von rund 18,50 Euro.

Wir erachten ein EK-Zins von 15% für ein solch krass verschuldetes Unternehmen nicht als besonders hoch. Grobe Fair Values bei verschiedenen EK-Zinsen:
EK-Zins: 10% = 33€
EK-Zins: 12,5% = 26€
EK-Zins: 15% = 18,5€
EK-Zins: 20% = 8,8€

Wie bei allen DCF-Modellen gilt aber “Shit in – Shit out” – daher sollte man diese sehr vereinfacht gehaltenen Berechnungen nicht für zu genau halten.

Ein weiteres Leckerli, was man sich mal genauer anschauen müsste ist die Refinanzierungsstruktur von Kabel Deutschland. Selbst wenn der vollständige FreeCashflow der LBBW-Schätzung in die Tilgung gesteckt würde, könnten die aktuell 3.000 Mio. Euro Schulden nicht vollständig getilgt werden.

Die Darlehen sind darüber hinaus mit saftigen Konditionen und Covenants versehen.

So hat insbesondere das PIK-Darlehen echt heftige Konditionen. Im Geschäftsbericht werden die Konditionen des 700 Mio. PIK-Loans (thesaurierendens Darlehen das vollständig inkl. Zins und Zinseszins 2014 fällig wird) mit Euribor +7% p.a. angegeben. Der Einfluss einer Zinssteigerung um 100 Basispunkte wird mit rund 25 Mio Euro angegeben. Bei 90 Mio Aktien hat eine Zinssteigerung um 100 Basispunkte also einen negativen Effekt von rund 30 Cent pro Aktie. Immerhin 30% des von der LBBW “geplanten” Gewinns für 2012.

<So richtig können wir also nicht erkennen, warum Kabel Deutschland nun 36 Euro oder in Summe 3,2 Mrd. Euro wert sein soll.

Transaktionen 19.01.2011

VWAP VWAP_VOLUME 15% Anzahl Aktien max. Volumen
AS CREATION TAPETEN 28.9403 570 85.5 2,474.40 €
FROSTA AG 20.4403 875 131.25 2,682.79 €
WESTAG & GETALIT -VORZ AKT 17.8448 1811 271.65 4,847.54 €
HORNBACH BAUMARKT AG 48.1567 698 104.7 5,042.01 €
STO AG-PREFERRED 94.6216 1309 196.35 18,578.95 €
TONNELLERIE FRANCOIS FRERES 28.8309 1134 170.1 4,904.14 €
EINHELL GERMANY AG-VORZUG 41.132 1005 150.75 6,200.65 €
WMF- WUERTTEMBERG METAL- PRF 24.2825 2978 446.7 10,846.99 €
« Older Entries Recent Entries »