Category Archives: Anlage Philosophie

Efficient capital markets – Unicredit rights issue edition

In any finance course, market efficiency is one of the most important parts of the curriculum. The Therory says the following:

There are three major versions of the hypothesis: “weak”, “semi-strong”, and “strong”. The weak-form EMH claims that prices on traded assets (e.g., stocks, bonds, or property) already reflect all past publicly available information. The semi-strong-form EMH claims both that prices reflect all publicly available information and that prices instantly change to reflect new public information. The strong-form EMH additionally claims that prices instantly reflect even hidden or “insider” information.

Read more

2011 – Portfolio and Performance Review

Performance (see also the current portpolio page)

December 2011 was the best month for the portfolio in absolute terms so far with + 4.03% against -1.62% of the Benchmark (50% Eurostoxx50, 30% Dax, 20% MDAX). For the whole year, this results in a performance of -4.1% against -13.8%. On a monthly basis, the picture looks as follows:
Read more

Autostrada Q3, EMAK and Microsoft

Autostrada

Already some days ago, Autostrada has published their Q3 report and a corresponding Invetsor presentation.

In short, despite a small decrease in overall traffic, profits YTD increased in line with tarrif increases at around 9%, however with a lower increase YOY in Q3. In the quarterly report is mentioned, that the expected IPO of the South american participation seems to be delayed. The call it “examining all options”.
Read more

A different take on Performance Measurement – FPA /Crescent Fund

One of my quarterly “must reads” are the FPA Crescent quarterly letters.

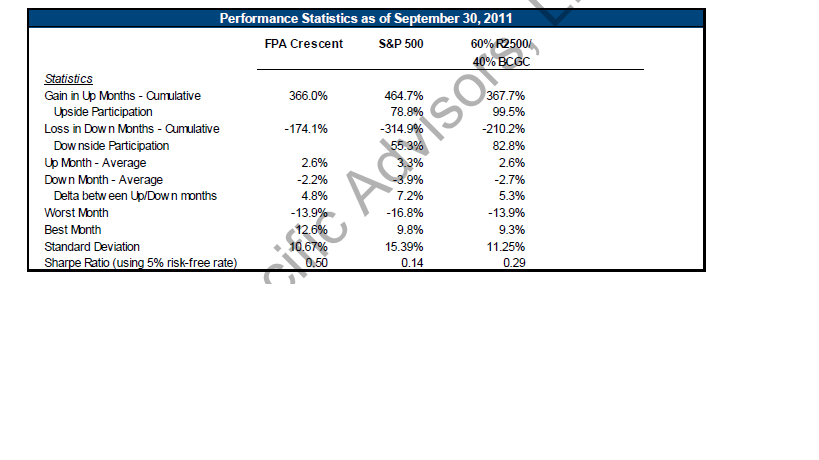
In the current one, they show in the attached slides a very interesting way of presenting performance (page 5).

What they are doing is the following:

– they seperate up and down months in a first step
– in a second step they look how much they particpate in up periods and how in down periods
– the goal over the long run is of course to participate relatively more in up periods than in down periods

For me this is very interesting, as their investment style is very similar to my own strategy.

Unfortunately, I have only 10 months of data, but here are the monthly performance numbers against the Benchmark:

Start Jan Feb Mrz Apr Mai Jun Jul Aug Sep Okt
Bench 6394 6567 6645 6559 6833 6645 5646 6486.69 5504.92 5154.68 5667.92
Portfolio 100 101.46 102.49 103.92 105.07 101.23 95.35 99.03 91.73 92.75 95.46
Perf BM   2.7% 1.2% -1.3% 4.2% -2.8% -15% 14.9% -15.1% -6.4% 10%
Perf Portf.   1.5% 1% 1.4% 1.1% -3.7% -5.8% 3.9% -7.4% 1.1% 2.9%

In the first 10 months of 2011, the benchmark had 5 down months and 5 up months whereas the portfolio had 7 up months and only 3 down months. So far so good.

Howver if we look at the cumulated numbers:

 
Cum Months up  
BM 33%
Portf. 10.4%
Participation: 31.52%
   
   
Cum months down  
BM -40.6%
Portf. -14.4%
Participation: 35.47%

One can clearly see, that the relative “particpation rate” in down months is higher then in up months.

I interpret this as follows:

– the portfolio outperformed, because it was more defensive than the benchmark and the benchmark went down.
– However, if the benchmark would have been zigzaging and ending flat, I would have most likely underperformed

I am not sure where this comes from, but one of the reasons could be the short side. The short of the momo stocks actually added volatility in the down months because those stocks where outperforming the BM by a large margin. Usually the short side should reduce volatility.

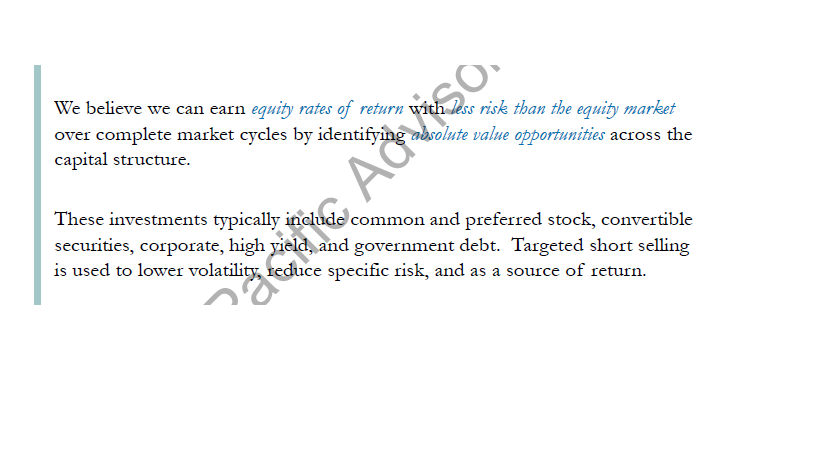
If we look at the FPA statement in the same presentation they say the following:

So this is something to remember that shorts primarily should help to reduce the volatility. Shorting explicit momentum stocks might not be the best implementation of this goal.

Another reason could be that the portfolio is geared towards special situations, which are expected to “sleep” for some time before they are hopefully “exploding” to the upside.

In any case I will look from time to time into this measure, if I can improve those relative ratios somehow.

Jim Chanos zu Value Traps

Im Rahmen des kürlich stattgefundenen Value Investing Kongresses, bei dem u.a. David Einhorn seinen Green Mountain Short präsentiert hatte, kam die meines Erachtens beste Präsentation von Short Seller Legende Jim Chanos.

Für mich selber war das eine so gute Zusammenstellung, dass man das nochmal in einem Post “festhalten” sollte.

Zunächst definiert er kurz und knapp, was für ihn einen Value Stock ausmacht:

Value Stocks: Definitive Traits
• Predictable, consistent cash flow
• Defensive and/or defensible business
• Not dependent on superior management
• Low/reasonable valuation
• Margin of safety using many metrics
• Reliable, transparent financial statements

Das ist schon mal eine sehr sehr gute Zusammenfassung was eine “Value Aktie” ausmacht.

Als nächstes fasst er zusammen, was aus seiner Sicht eine “Value Trap” ausmacht:

Value Traps: Some Common Characteristics
• Cyclical and/or overly dependent on one product
• Hindsight drives expectations
• Marquis management and/or famous investor(s)
• Appears cheap using management’s metric
• Accounting issues

Eine Anmerkung: Ich interpretiere dass so, dass er diese Merkmale insbesondere auf eigentlich “billige” Aktien anwendet, also aktien die man im ersten Moment als Value Aktie einstufen würde.

Didaktisch perfekt gibt es dann die Erklärungen zu den einzelnen “Value Trap” Charakteristiken:

Cyclical and/or Single Product
• Cycles sometimes become secular (Steel, Autos)
• Fad does not equal sustainable value (Coleco,Salton, Renewable Energy)
• Illegal does not equal value (Online Poker)

Hindsight Drives Perceived Value
• Technological obsolescence (Minicomputers,Eastman Kodak, Video Rental)
• Rapid prior growth – “Law of Large Numbers”(Telecom Build-Out)

Marquis Management and/or Famous Investor(s)
• New CEO as a savior – ignoring Buffett’s maxim(Conseco)
• The “Smart Guy Syndrome” (Take your pick!)

Cheap on Management’s Metric
• EBITDA…Arrgh! (Cable TV, Blockbuster)
• Ignore restructuring charges at your own peril(Eastman Kodak)
• ‘Free’ cash flow…? (Tyco)

Accounting Issues
• Confusing disclosure (Bally Total Fitness)
• Nonsensical GAAP (Subprime lenders)
• Growth by acquisition (Tyco, Roll-ups)
• Fair value (Level 3 assets)

Als Fallbeispiele kommen dann noch u.a. Exxon und Vale aus Brasilien. Insbesondere Exxon ist schon interessant, weil es aufgrund des niedrigen PEs und der hohen Dividendenrendite immer als Value Investment gesehen wird, z.B. hier.

Fazit: Der Chanos Vortrag ist eine gute Ergänzung für jede Value Investment Checkliste. Auch meine bestehenden Investments muss ich auf jeden Fall nochmal dahingehend beleuchten

Wie findet man interessante Value Investments: Teil 1 – Ideenfindung

Es gibt ja verschiedene Weisen interessante Value Investments zu finden. Einen guten Weg hatte ja zum Beispiel Valuematze aufgezeigt in seinem Must Read Posting zum Scoring Modell.

Ein solches komplexes Scoring Modell benötigt natürlich einiges an Datenpflegeaufwand, insbesondere wenn man ein sehr großes Universum abdecken will. Selbst “professionelle” Dienste wie Bloomberg liefern einem ziemlich viel Müll, denn man insbesondere bei 10 Jahres Zahlen oft mühsam manuell korrigieren muss.

Zudem kommt man auf diesem Weg nicht zu solchen interessanten Investments wie z.B. eine AIRE KGAA, ein WestLB Genußschein oder eine HT1 Anleihe.

In den Büchern der großen “Gurus” gibt es ja einige Hinweise, wo man für eine interessante Erstauswahl schauen kann.

Relativ bekannt für zum Finden von “Contrarian Investments” sind z.B. diese hier (kein Anspruch auf Vollständigkeit):

1. Liste mit 52 Wochen Tiefs anschauen
2. Aktien mit den niedrigsten KGVs, KBVs, KUVs oder gewichteten Modellen (Magic Formula, Magic Sixes)
3. Aktien die aus Indizes raus gefallen sind, oder Anleihen die in Non-Investmentgrade downgegraded wurden
4. Special Situations z.B. nach Greenblatt (Spin off, post bancruptcy, Mergers, Liquidationen, komplexe Strukturen, Kapitalerhöhungen etc.)
5. Externe Katastrophen oder Sonderereignisse, die zu einem starken Kursverlust führen (BP, Tepco…)
6. Portfolios bekannter Value Gurus (Warren B. etc.)
7. Schlechte Headline News (z.B. Griechenland Pleite, Regulatorische Eingriffe)
8. Blogs, Internetforen

Man sieht schon, dass es sehr viele Möglichkeiten gibt, an interessante Werte zu kommen, das Problem ist aber natürlich wie man dass dann priorisieren kann bzw. soll.

Eines sollte man meines Erachtens sich auch vorher überlegen, bevor man zu suchen anfängt:

Welche Art von “Value Investment” will man eigentlich finden ? Ich würde das in 3 Kategorien unterscheiden:

1. “Deep value” bzw. Contrarian
Das sind z.B. die klassischen Net-nets, oder Magic Sixes, also Aktien die optisch sehr sehr billig sind und bei denen man hofft, dass durch eine “Reversion to the mean” ein entsprechendes Kurspotential besteht

2. “Compounder”
Das sind die bei den Buffet bzw. Munger Jüngern allseits beliebten “tollen” Unternehmen die man aus irgendwelchen Gründen (z.B. ein nicht erkannter Moat, temporäre Problem) zu einem relativ günstigen Preis kaufen kann.

3. “Special Situatons”
Für mich die Kategorien wie bei Greenblatt, dazu kommen aber m.E. noch “relative Value” Situationen we z.B. long/short auf verschiedene Papiere eines Emittenten oder aufsichtsrechtliche Sondersituationen.

Bei Kategorie 1&2 kann man relativ gut über Screener eine erste Auswahl bekommen, für Kategorie 3 sieht es da schon schwieriger aus. Hier bieten sich meiner Erfahrung nach insbesondere die Foren und Aktienblogs an.

Aus meiner Sicht und für meinen Investmentstil wäre Kategorie 3 ganz klar am attraktivsten, allerdings sind das auch die Investments de am schwierigsten zu finden sind und die am meisten Arbeit machen. Zudem sind de Positionen auch oft recht illiquide.

In der Praxis verwende ich auch die Variante, mir reglemässig die Portfolios von Value Gurus anzuschauen. Hier sollte man aber darauf achten, dass der Anlagestil des “Gurus” zum eigenen Stil passt.

Wenn man z.B. selber ein eher konzentriertes Portfolio färt macht es wenig Sinn sich ein Portfolio anzuschauen, dass aus hunderten von Titeln besteht. Meine “Top Gurus” in der Hinsicht sind v.a.

– Tweedy Browne
– FPA Crescent
– Third Avenue

Diese drei Firmen haben den Vorteil, dass sie als “Mutual Fund” quartalsmässig ihre kompletten Portfolios veröffentlichen und nicht nur die meldepflichtigen Positionen.

Mit Abstrichen kommen dann
– Sparinvest
– Bestinver
– Seth Klarmann (wenn er überhaupt in Aktien investiert)
– David Einhorn
– Whitney Tilson (ausser den Shorts 😉
– Prem Watsa
– PIMCO Pathfinder
– und ein wenig Prof. Otte

Das Problem ist oft, dass ich bei anderen “Gurus” und dazu gehört auch Buffet, einfach nicht die gleiche Überzeugung entwicklen kann wenn ich mir die Unternehmen genauer anschaue.

Was man m.E. auf keinen Fall machen sollte ist, eine Aktie zu kaufen nur weil sie z.B. Buffet gerade gekauft hat. Auch der große Buffet hat keine Erfolgsquote von 100%, vielleicht 55% und da man nicht das komplette Portfolio kopieren kann, ist es meiner Ansicht nach geradezu fahrlässig ohne Recherche den Lemming spielen zu wollen.

Fazit: Es gibt viele Möglichkeiten, eine Erstauswahl an interessanten Werten zu bekommen. Am wichtigsten ist es aber wohl, sich vorher zu überlegen welche Art von Value Investment (Contarian, Compounder, Special Situation) man eigentlich haben möchte.
Performance per 30.09.2011 & Ausblick

Mit urlaubsbedingter Verspätung der Update per 30.09.2011:

Since inc. YTD 30.09. Q3 Sep 11
Portfolio -7.29% -7.29% -8.55% 0.99%
Benchmark -19.38% -19.38% -25.54% -5.48%
Delta 12.09% 12.09% 16.99% 6.46%

Die relativ positive Performance des Portfolios im 3ten Quartal lässt sich in groben Zügen wie folgt erklären:

+ Nettoinvestitionsgrad im Schnitt von 85%
+ defensive Titelauswahl: viele der Depot “Schwergewichte” wie Hornbach und Total Produce, aber auch Tonnelerie, Walmart und AIRE haben sich erstaunlich resistent gezeigt gegen den Gesamtmarkt
+ Glück beim Timing: Die Käufe von Buzzi, Autostrada und den WESTLB GS war vom Timing her ausserordentlich günstig
+ erstmals positive Beiträge aus dem Short Portfolio: Insbesondere der mittlerweile geschlossene Netflix Short konnte erstmals signifikant zur Performance beitragen.

Alles in allem war das 3. Quartal für das Portfolio bis auf wenige Ausnahmen (HT1, IVG Wandler) sehr positiv, die Performanceentwicklung des Portfolio entspricht in etwa meinen Erwartungen auf der Basis der gewählten defensiven Strategie. Man sollte vielleicht nochmal darauf hinweisen, dass ich keinenn Anspruch verfolge, generell einen positiven Return zu erzielen.

Vielmehr soll mit der Value Strategie über einen längeren Zeitraum hinweg eine “Aktienähnlicher” Return mit weniger Volatilität erreicht werden, ohne allzugroßes Markttiming zu betreiben. Das impliziert aber, dass in Zeiten eines starken Gesamtmarktes das Portfolio die Benchmark unterperformen kann.

Die Zusammensetzung des Portfolios sieht per 30.09.2011 wie folgt aus:

Bezeichnung Kaufpreis Akt. Preis G / V in % Gewichtung
Hornbach Baumarkt 25.30 25.46 4.6% 5.9%
Fortum OYJ 20.72 17.70 -12.4% 5.6%
BUZZI UNICEM SPA-RSP 4.62 3.44 -22.5% 5.2%
Autostrada Milano Torino 6.83 7.15 4.6% 4.9%
Total Produce 0.39 0.38 -3.2% 4.9%
Magyar Telekom 1.98 1.67 -12.0% 4.8%
AS Creation Tapeten 29.54 25.00 -10.8% 4.3%
Westag & Getalit VZ 18.97 16.80 -6.2% 4.0%
Walmart 37.58 38.77 3.5% 3.9%
EVN 12.32 10.82 -9.0% 3.6%
WMF VZ 24.21 24.18 5.2% 3.5%
Tonnellerie Frere Paris 28.19 28.25 0.2% 3.4%
Stoxx: Utilities 32.57 27.12 -16.0% 2.8%
Frosta 19.73 17.55 -7.2% 2.7%
Vetropack 1,454.68 1,247.84 -11.5% 2.7%
Sto AG VZ 95.50 111.17 16.7% 2.6%
KSB 613.37 395.00 -33.6% 2.6%
Microsoft 18.36 18.59 1.3% 2.4%
OMV AG 31.26 22.52 -24.8% 2.3%
Nestle 39.65 41.21 7.6% 2.2%
Einhell VZ 41.66 31.30 -22.9% 1.7%
         
         
Drägerwerk Genüsse D 161.62 159.50 5.9% 7.5%
IVG Wandler 74.44 68.95 -7.4% 2.2%
WESTLB 6.9% 64.00 69.00 7.8% 5.2%
AIRE 9.05 9.27 2.5% 3.4%
HT1 Funding 63.08 46.90 -22.4% 3.9%
         
         
Short: Kabel Deutschland -34.81 -40.53 -14.1% -1.3%
Short: Green Mountain -42.07 -69.42 -39.4% -3.5%
Short: Dräger VZ -66.83 -72.26 -9.0% -6.9%
         
         
Terminverkauf CHF EUR 1.15 1.22 5.7% 0.3%
         
Tagesgeldkonto 2%       13.0%
         
Summe       100.0%
         
Value       74.5%
Opportunity       22.2%
Short       -11.6%
Tagesgeld       13.0%

Ausblick und weiteres Vorgehen

Zur gesamtwirtschaftlichen Lage, insbes. hier in Europa kann ich relativ wenig Neues beitragen. Entscheidend dürfte m.E. sein, wieviel von der Entwicklung bereits im Markt eingepreist ist. Meines Erachtens ist ein “harter” Default Griechenlands mit einem Schuldenschnitt von >50% in vielen Kursen bereits enthalten.

Persönlich finde ich die Entwicklung in China deutlich beunruhigender. Ich teile wie schon öfters angemerkt nicht die Auffassung, dass dort der Staat “schon alles richten” wird. Die Frage ist nicht ob die Blase platzen wird sondern nur wann. Dann wird sich auch herausstellen, wieviel Luft in den Bilanzen der angeblich “seriösen” China Unternehmen stecken und wieviel Wert die kommunistische Partei überhaupt dem Thema Privat- bzw. Aktionärseigentum zukommen lässt. Wie sagt Warren Buffet so schön “Only when the tide goes out you can see who is swimming naked”. Das wird auch in China nicht anders sein.

Was bedeutet das fürs Portfolio ?

Wir haben nun die interesante Lage, dass die Lage zugegebenermassen unübersichtlich und schwierig ist, aber immer mehr Aktien und Unternehmen optisch und auch fundamental relativ günstig aussehen.

Ebenso klar ist, dass auf absehbare Zeit kein großes Wachstum zu erwarten ist und auch die Gewinne ingesamt im besten Fall stangnieren werden.

Wenn man aber davon ausgeht, dass der Kapitalismus wie wir ihn kennen nicht untergeht, dann sollte man als “Value” Investor m.E. eigentlich “stur” sein Programm weiterfahren, also nach unterbewerteten Aktien suchen und wenn man sie findet einfach investieren.

Aufgrund des beschriebenen Makroausblicks und um auch mögliche längere Durstrecken überbrücken zu können,sollte man sich aber auf Investments konzerntrieren, die möglichst viele der folgenden Eigenschaften besitzen:

– konservative Kapitalstruktur bzw. eine Position “Weiter oben” (als Equity) in der Kapitalstruktur
– dauerhaft bewährtes Geschäftsmodell (was aber bei einer konservativen Kapitalstruktur durchaus etwas zyklisch sein darf)
– Länder/Branchen/Unternhmen bei denen das Sentiment ohnehin schon extrem schlecht ist

Eine Kombination dieser Eigenschaften dürfte sowohl die Downside einigermassen begrenzen, aber auch Eposure zu einer evtl. schnelleen Erholung gewährleisten.

Ganz konkret heisst das, dass ich mir durchaus noch zuätzliches “PIIGS” Exposure in Form von soliden Firmen vorstellen kann, ebenso wie ein gewisses Exposure in Finanzwerten mit Sondersituationen ala HT1 und WestLB. Weiter auf dem Radar bleiben auch Firmen, die z.B. durch regulatorische Eingriffe kurzfristige Einbussen hinnehmen müssen.

Daneben überlege ich mir zur Absicherung (und evtl. zur Finanzierung von Käufen) zusätzliche Shortpositionen von “teuren” Aktien mit relativ hohem China Exposure zuzulegen.

“Magic Sixes” Screening

Im Peter Cundill Buch Review hatte ich ja angemerkt, dass Cundill anscheinend lange (oder immer noch ?) unter anderem mit der relativ einfachen “Magic Sixes” Formel arbeitet also Aktie bei denen:
– KBV <= 0,6 ist
– KGV <=6
– Dividendenrendite >= 6%

Auch im Internet werden die “Magic Sixes” ab und zu mal erwähnt, meistens im Zusammennhang mit Peter Cundill. Anscheinend hat er die “Formel” hauptsächlich dazu verwendet um zu schauen ob der Markt an sich billig ist, siehe hier.

Ich bin ja kein Fan von “Formula Investing”, finde es aber als Startpunkt bzw. Screening Hilfe recht nützlich. Da man das Gelesene auch immer gleich anwenden soll, habe ich einfach mal einen entsprechenden Bloomberg Screen erstellt, erstmal fokussiert auf Europa und mit dem Zusatzkriterium Market Cap > 10 Mio. um die Schrottwerte auszufiltern. Das Ergebnis anbei:

Short Name P/E P/B Dvd Yld Market Cap Mio
BNP PARIBAS 4.90 0.58 6.37 39,879.6
AXA 4.32 0.59 6.74 24,038.1
SOC GENERALE 4.44 0.38 8.33 16,425.7
NATIXIS 5.03 0.49 8.37 8,507.3
SPAREBANK 1 SR B 5.40 0.58 6.37 5,563.6
AUSTEVOLL SEAFOO 5.14 0.58 6.00 5,128.8
CIC 4.14 0.46 7.20 4,696.4
UPM-KYMMENE OYJ 5.45 0.60 6.68 4,430.8
RESOLUTION 1.52 0.47 7.45 3,630.7
FINMECCANICA SPA 3.59 0.40 8.74 2,789.0
DELTA LLOYD NV 3.41 0.43 8.57 2,031.2
CA ILE FRANCE 4.50 0.35 6.75 1,356.2
PUBLIC POWER COR 3.46 0.20 13.48 1,317.8
BANQ NATL BELGIQ 1.31 0.23 6.09 1,114.0
BANK OF CYPRUS 3.68 0.37 8.18 1,007.0
HOME RETAIL GROU 5.43 0.37 13.05 1,031.4
CA NORD DE FRANC 4.68 0.35 7.76 973.9
GRIEG SEAFOOD AS 4.72 0.50 17.09 873.2
TETRAGON FINANCI 1.30 0.54 6.25 849.7
CRCAM DU LANGUED 3.98 0.32 6.91 748.2
SPAREBANKEN OST 4.71 0.39 14.71 704.9
AUTOSTRADA TO-MI 5.39 0.53 6.97 605.0
CA ATLANTIQUE VE 4.58 0.27 6.92 482.0
CA SUD RHONE ALP 3.88 0.35 6.57 478.8
ROTTNEROS AB 4.55 0.39 6.45 464.8
BANK GREECE 2.17 0.51 9.55 397.3
CA NORMANDIE SEI 3.65 0.29 7.65 393.9
CA LOIRE-HAUTE-L 3.83 0.29 6.07 340.6
SEQUANA 5.54 0.40 6.03 332.7
CA TOURAINE POIT 4.34 0.26 6.36 320.1
ULJANIK PLOVIDBA 3.26 0.50 7.16 283.9
CA ILLE ET VILAI 3.49 0.25 7.14 278.8
CREDIT AGRICOLE 3.81 0.27 6.47 255.6
CREDIT AGR MORBI 3.50 0.28 6.85 239.4
PEKAES 3.29 0.54 17.54 182.3
STAR BULK CARRIE 3.47 0.19 13.89 116.5
NES PRESTEGJELD 5.41 0.32 6.61 108.8
LES NX CONSTRUCT 5.17 0.40 8.96 80.4
GAME GROUP PLC 4.99 0.24 28.54 80.8
NUTEX 0.79 0.00 11.11 73.5
GRUPO SOARES DA 2.78 0.33 7.23 49.7
BASHNEFTEGEO-BRD 2.82 0.49 6.21 45.7
ESTORIL SOL SGPS 4.63 0.43 8.33 40.1
TATNEFTEPROM-BRD 4.14 0.49 53.85 33.9
HF COMPANY 5.20 0.46 9.17 33.0
WOOLWORTH CYPRUS 3.85 0.18 6.21 30.9
ERMES DEPARTMENT 4.72 0.34 15.29 29.8
HELLENIC CARRIER 1.48 0.32 14.07 24.6
TSKB YATIRIM ORT 4.49 0.51 9.59 21.2
LOGICOM LTD 4.03 0.40 6.90 21.0
FAIRPOINT GROUP 5.02 0.54 9.26 20.9
MOLINS PLC 5.65 0.37 6.42 17.5
SOFT COMPUTING 4.15 0.59 8.31 10.7

Immerhin sind 53 Werte in der Liste, darunter u.a. das “Who is who” der Französischen Finanzindustrie inkl. der ganzen Credit Agricole Töchter.

Dennoch sind einige der “einschlägigen” Aktien darunter, wie Public Power, Autostrade Torino-Milano aber auch UPM und einige Norwegische Fischfarmen.

Ein paar der Werte werde ich mir wohl die nächste Zeit noch anschauen.

Auf US Aktien (also Sitz der Gesellschaft in USA) angewendet, findet er übrigens nur eine einzige Aktie (International Shipholding). Frei nach Peter Cundill würde ich sagen, dass Europa damit relativ gesehen billiger ist als USA.

To be continued.

Technologiefirmen, Cash Position, freier Cashflow – Negativbeispiel Hewlett Packard

Unter Valueinvestoren sind momentan die US Technologiefirmen wie z.B. Cisco, Microsoft sehr beliebt. Alle produzieren schöne “freie” Cashflows, haben sehr viel Cash auf der Bilanz, aber wachsen nur noch relativ langsam (wenn überhaupt).

Immerhin hat sogar Deep Value Legende Seth Klarmann in Microsoft investiert.

Zurück zu Hewlett Packard:

Der von SAP gekommene neue CEO Apotheker lässt letzten Donnerstag die “Bombe” platzen, zu lesen u.a. hier

–> Computergeschäft soll verkauft werden
–> Eine UK Softwarefirma namens Authonomy wird für 10 MRd USD cash gekauft (ein Aufschlag von 100%).

Auf den Kurs von HP hatte das keine schönen Folgen:

Jubeln können v.a. die Autonomy Aktionäre:

Der bekannte Value Manager Vitaliy Katselneson hat auf seinem Blog auch einen sehr verärgerten Post verfasst, in dem er argumentiert, dass es für die Aktionäre deutlich besser wäre, wenn HP den Cash in den Rückkauf eigener Aktien gesteckt hätte:

HP is using cash on the balance sheet to pay for this transaction, and thanks to the Federal Reserve this cash yields zero and thus brings zero income. As long as Autonomy’s income is greater than zero (I am oversimplifying a little) then it will be accretive (at least on a cash basis). However, this assumes that HP’s cost of capital is equal to the return it receives on its cash. Which is not the case, as that would ignore such minor details as the time value of money, inflation, the risk premium (after all, unlike the US government, HP cannot print money and doesn’t have nuclear weapons) and, simply, opportunity cost.

Any investment HP makes today should be compared against an opportunity set that includes its own stock, which at 6x times earnings results in about a 16% yield (cost of capital). In fact, if HP used $10 billion to buy its own stock, its earnings per share and dividend would jump by 16%. Autonomy will not be able to match this return, by a long mile.

Eigentlich wollte ich jetzt noch ein paar Gedanken zum Thema free Cashflow und Verwendung schreiben, aber David Merkel vom Aleph Blog hat das schon perfekt erledigt:

One of my portfolio management rules deals with use of free cash flow. I have a hierarchy of how I would like managements to use cash and free cash flow:

Pay down debt; eliminate preferred stock.
Grow existing business organically.
Do small acquisitions adjacent to what the firm is doing, that improve marketing efforts, technology, lower costs, add new geographic markets, add complementary products and services, etc., and then grow those organically.
Buy back stock when it is under the conservative estimate of what the company is worth.
Pay dividends at a level where you can grow them in the future at a reasonable growth rate.
Do a large acquisition that does not materially change the business model, at a fair price.
Do a large acquisition that does not materially change the business model, at a sugar daddy price.
Buy back stock at the current market price regardless of valuation.
Do a large acquisition that materially changes the business model, at a fair price.
Do a large acquisition that materially changes the business model, at a sugar daddy price.

HP ist sicher ganz am Ende dieser Liste einzuordnen.

Ich würde dazu nur noch Folgendes ergänzen:

–> Insbesondere bei Technologiewerten sollte man hohe Cash Positionen generell mit Argwohn betrachten und nicht automatisch von der Bewertung des Geschäftes abziehen. Die Cashpositionen können schneller verschwinden als einem lieb ist.

–> ohne es jetzt untermauern zu können, habe ich das Gefühl dass der hohe freie Cashflow bei US Technologiewerten auf mangelnde F&E Tätigkeit zurückzuführen ist. Neue Technologien müssen dann mit teuren Akquisitionen erworben werden, die im Free Cashflow nicht auftauchen

–> von daher dürfte es Sinn machen, bei Technologiefirmen den Free Cashflow bei Firmen mit ständigen Akquisitionen zumindest um einen Teil der Akquisitionen zu “bereinigen” da diese eigentlich der Ersatz für nicht geleistete Investitionen sind

Performance H1 2011 Rückblick – Teil 1

Die Performance unseres Musterdepots beträgt für das erste Halbjahr +1,26% vs. +6,15% unserer Benchmark (50% Eurostoxx, 30% Dax, 20% MDAX), das macht -4,89% Unterperformance.

Das ist ehrlich gesagt schon etwas enttäuschend, auch wenn insgesamt Value Aktien im 1. Halbjahr nicht so toll performt haben.

Eine kurze Analyse ergibt folgendes Bild:

– die Shorts haben uns inkl. des realisierten Asian Bamboo Gewinns rund 1,8% Performance gekostet
– unsere Topperformer (Aire, Sto, Magyar, Nestle) haben wir leider relativ niedrig gewichtet
– immerhin hat sich das Portfolio im Minicrash im Frühjahr sehr gut gehalten, es ging maximal -1,60% nach unten vs. -4,70% bei der Benchmark
– ohne die 2,60 % Dividenden wäre die Performance negativ gewesen

Die 5 größten Looser (abgesehen von den Shorts) waren:

– Bijou -23,75%
– KSB -12,91%
– Axa Immoinvest -12,42%
– Noble -12,21 %
– Apogee -11,81%

Bei Noble und Apogee spielt der USD natürlich auch eine Rolle, bei Apogee ist er für ungefähr -8% verantwortlich, bei Noble für ungefähr -5%.

Top Performer waren:
– Sto +24.39%
– HT1 +22,97% (Verkauf einer Tranche mit +27,5%)
– Magyar +20.58
– AIRE +18.90%
– Nestle +13,20%

Eine Tranche Dräger Genußscheine wurde mit 42,47% verkauft, eine Tranche Sto miT +14.59%, der Asian Bamboo Short wurde mit +51,88% geschlossen.

Bei den Shorts ist sowohl unsere größte Gewinnposition mit Asian Bamboo (+51,88%) wie auch unsere größten Looser.

Ausser Asian Bamboo wären unsere Shorts als Longposition Platz 1,2 und 5 bei den Topperformern gewesen…….

Mehr dann zur weiteren Strategie in einem zweiten Teil.

« Older Entries Recent Entries »